
Từ ngày 12/9/2026, 25 văn bản trong lĩnh vực thuế chính thức hết hiệu lực theo Thông tư 110/2026/TT-BTC của Bộ Tài chính. Trong danh mục có những văn bản rất quen thuộc với dân kế toán: Thông tư 215/2013/TT-BTC về cưỡng chế thi hành quyết định hành chính thuế, Thông tư 127/2015/TT-BTC về cấp mã số doanh nghiệp, hay Thông tư 123/2004/TT-BTC về ưu đãi thuế cho doanh nghiệp phần mềm. Bài viết dưới đây tổng hợp danh mục đầy đủ và chỉ ra những việc doanh nghiệp nên làm ngay.
1. Thông tư 110/2026/TT-BTC quy định gì?
Bộ Tài chính đã ban hành Thông tư số 110/2026/TT-BTC bãi bỏ toàn bộ một số Thông tư và Quyết định của Bộ trưởng Bộ Tài chính trong lĩnh vực thuế. Cụ thể, văn bản này bãi bỏ 22 Thông tư và 3 Quyết định, tổng cộng 25 văn bản.
Thông tư có hiệu lực thi hành từ ngày 12/9/2026. Điểm cần lưu ý: đây là bãi bỏ TOÀN BỘ, không phải sửa đổi hay bãi bỏ một phần. Kể từ ngày 12/9/2026, toàn bộ 25 văn bản nêu trên không còn là căn cứ pháp lý để áp dụng.
Các văn bản bị bãi bỏ trải dài từ đầu những năm 1990 đến năm 2019, thuộc nhiều sắc thuế khác nhau: thuế tài nguyên, thuế lợi tức, thuế sử dụng đất nông nghiệp, thuế thu nhập cá nhân, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, cùng các quy định về quản lý thuế và thủ tục hành chính thuế.
2. Vì sao Bộ Tài chính bãi bỏ cùng lúc 25 văn bản thuế?
Theo Bộ Tài chính, việc ban hành Thông tư 110/2026/TT-BTC nhằm rà soát, hệ thống hóa văn bản quy phạm pháp luật trong lĩnh vực thuế. Nhiều văn bản trong danh mục đã hết vai trò trên thực tế hoặc không còn phù hợp với hệ thống pháp luật thuế hiện hành, đặc biệt là sau khi Luật Quản lý thuế số 108/2025/QH15 và các luật thuế sửa đổi, bổ sung được ban hành.
Nói cách khác, đây là bước “dọn dẹp” kho văn bản: loại khỏi hệ thống những hướng dẫn cũ mà nội dung đã được quy định lại tại luật mới và các nghị định, thông tư hướng dẫn ban hành gần đây. Thông tư 110/2026/TT-BTC nằm trong đợt rà soát rộng hơn của Bộ Tài chính đối với các văn bản quy phạm pháp luật thuộc phạm vi quản lý.
3. Nhóm văn bản nào bị bãi bỏ?
Có thể chia 25 văn bản thành các nhóm chính sau:
- Nhóm sắc thuế đã thay đổi căn bản hoặc không còn tồn tại: thuế lợi tức (Thông tư 75A-TC/TCT, Thông tư 48/1998/TT-BTC), thuế tài nguyên đối với khai thác sản phẩm rừng tự nhiên (Thông tư 69-TC/TCT), thuế sử dụng đất nông nghiệp (Thông tư 105/2000/TT-BTC, Thông tư 120/2011/TT-BTC).
- Nhóm ưu đãi, hỗ trợ theo giai đoạn đã kết thúc: ưu đãi thuế doanh nghiệp phần mềm (Thông tư 123/2004/TT-BTC), hỗ trợ tài chính và ưu đãi thuế phát triển vùng nguyên liệu, chế biến nông – lâm – thủy sản, muối (Thông tư 95/2004/TT-BTC và Thông tư 114/2007/TT-BTC), miễn thuế TNCN năm 2009 (Thông tư 160/2009/TT-BTC), các gói giãn – giảm thu ngân sách năm 2012 – 2013 (Thông tư 83/2012, 175/2012, 16/2013).
- Nhóm hướng dẫn theo ngành, theo hoạt động cụ thể: GTGT dịch vụ viễn thông (Thông tư 35/2011/TT-BTC), GTGT và TNDN đối với cơ sở y tế công lập (Thông tư 128/2011/TT-BTC), nghĩa vụ thuế với hoạt động cho thuê tài chính (Thông tư 24/2002/TT-BTC), tem rượu nhập khẩu và rượu sản xuất trong nước (Thông tư 160/2013/TT-BTC), khu công nghiệp – khu kinh tế (Thông tư 43/2019/TT-BTC).
- Nhóm quản lý thuế và thủ tục hành chính thuế: cưỡng chế thi hành quyết định hành chính thuế (Thông tư 215/2013/TT-BTC và Thông tư 87/2018/TT-BTC sửa đổi), cấp mã số doanh nghiệp thành lập mới và phân công cơ quan thuế quản lý (Thông tư 127/2015/TT-BTC), xóa nợ thuế cho hộ gia đình và cá nhân kinh doanh (Thông tư 02/2004/TT-BTC).
- Ba Quyết định của Bộ trưởng Bộ Tài chính: mẫu biên lai thuế (QĐ 1042/1998/QĐ-BTC), vé máy bay điện tử (QĐ 18/2007/QĐ-BTC) và Quy chế hướng dẫn, giải đáp vướng mắc về chính sách thuế theo cơ chế “một cửa” (QĐ 78/2007/QĐ-BTC).
Danh mục chi tiết đầy đủ 25 văn bản được liệt kê ở cuối bài.
4. Năm văn bản doanh nghiệp và kế toán cần chú ý nhất
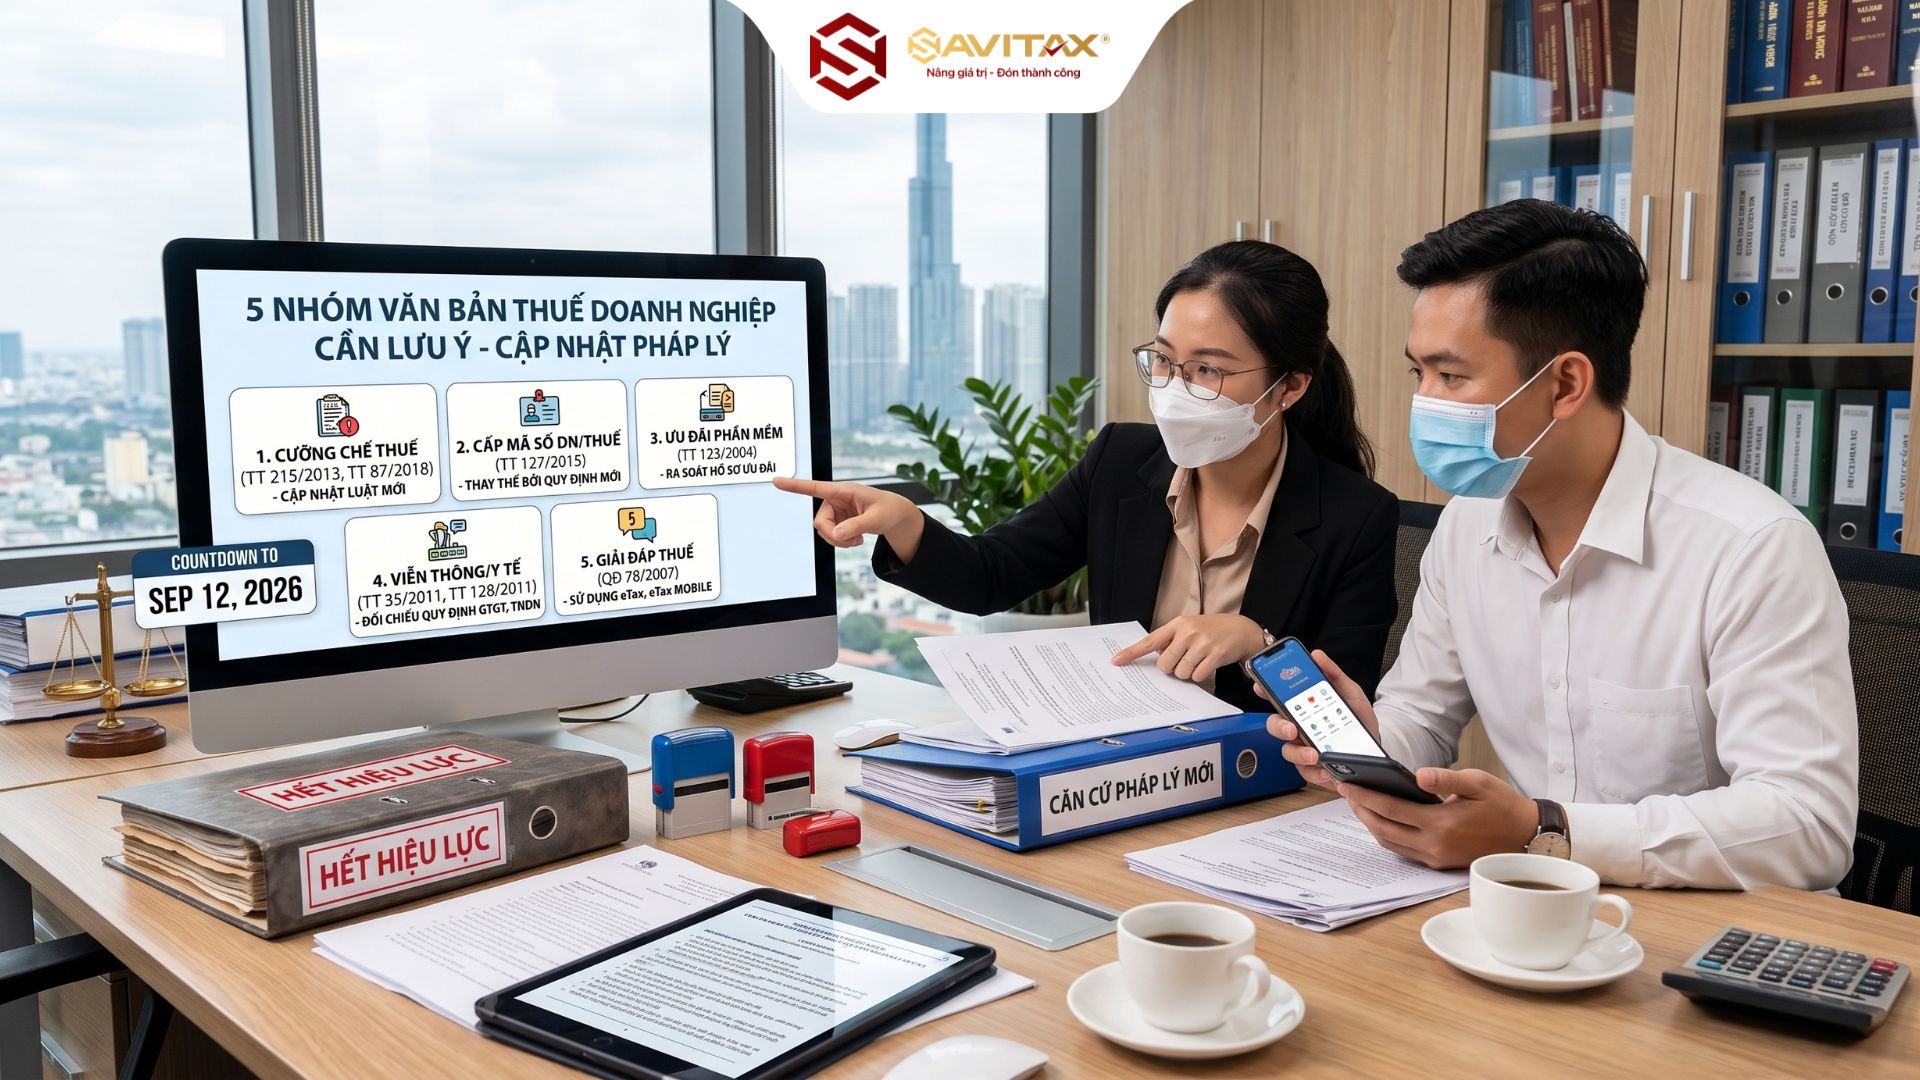
4.1 Thông tư 215/2013/TT-BTC và Thông tư 87/2018/TT-BTC — Cưỡng chế nợ thuế
-
-
Nội dung: Quy định trình tự, biện pháp cưỡng chế thuế (phong tỏa tài khoản, ngừng hóa đơn, kê biên tài sản…).
-
Lưu ý: Sẽ hết hiệu lực từ ngày 12/9/2026.
-
Hành động: Trình tự cưỡng chế mới thực hiện theo Luật Quản lý thuế hiện hành. Doanh nghiệp đang khiếu nại hoặc làm việc về cưỡng chế cần rà soát và cập nhật căn cứ pháp lý mới cho hồ sơ.
-
4.2. Thông tư 127/2015/TT-BTC — Cấp mã số doanh nghiệp và phân công cơ quan thuế
-
-
Nội dung: Hướng dẫn cấp mã số và phân chia cơ quan thuế quản lý trực tiếp.
-
Lưu ý: Đã được thay thế bởi các quy định mới về đăng ký thuế và đăng ký doanh nghiệp.
-
Hành động: Mặc dù doanh nghiệp mới vẫn được cấp mã số định danh đồng thời là mã số thuế như cũ, nhưng các đơn vị tư vấn và bộ phận pháp chế cần cập nhật lại căn cứ pháp lý trên các mẫu biểu và quy trình nội bộ.
-
4.3. Thông tư 123/2004/TT-BTC — Ưu đãi thuế TNDN cho doanh nghiệp phần mềm
-
-
Nội dung: Hướng dẫn ưu đãi thuế đặc thù cho ngành phần mềm từ năm 2004.
-
Lưu ý: Văn bản đã bị bãi bỏ. Tuy nhiên, doanh nghiệp phần mềm không bị mất ưu đãi. Chính sách hiện tại được quy định tại Luật Thuế TNDN và các văn bản hướng dẫn hiện hành.
-
Hành động: Doanh nghiệp cần rà soát lại toàn bộ hồ sơ hưởng ưu đãi và loại bỏ việc viện dẫn Thông tư 123/2004/TT-BTC nếu có.
-
4.4. Thông tư 35/2011/TT-BTC và Thông tư 128/2011/TT-BTC — Thuế đối với Viễn thông và Cơ sở y tế công lập
-
-
Nội dung: Hướng dẫn riêng về thuế GTGT lĩnh vực viễn thông; thuế GTGT và TNDN đối với cơ sở y tế công lập có hoạt động dịch vụ.
-
Lưu ý: Các văn bản này đã bị bãi bỏ.
-
Hành động: Doanh nghiệp viễn thông và đơn vị sự nghiệp y tế công lập cần rà soát ngay chính sách kê khai đang áp dụng, đối chiếu với các quy định hiện hành về thuế GTGT và TNDN để thực hiện đúng.
-
4.5. Quyết định 78/2007/QĐ-BTC — Quy chế giải đáp vướng mắc thuế “một cửa”
-
-
Nội dung: Quy định cách cơ quan thuế tiếp nhận và trả lời thắc mắc của người nộp thuế bằng văn bản.
-
Lưu ý: Đã bị bãi bỏ do phương thức hỗ trợ đã chuyển sang nền tảng điện tử.
-
Hành động: Doanh nghiệp nên ưu tiên gửi vướng mắc qua các kênh điện tử (eTax, eTax Mobile, tổng đài) và lưu ý phải lưu lại bằng chứng về việc gửi – nhận điện tử.
-
5. Bãi bỏ văn bản có đồng nghĩa với mất quyền lợi không?
Không. Đây là điểm dễ hiểu nhầm nhất.
Thông tư 110/2026/TT-BTC là một văn bản mang tính rà soát, hệ thống hóa. Phần lớn nội dung của 25 văn bản bị bãi bỏ rơi vào một trong ba tình huống:(1) đã hết vai trò vì chính sách theo giai đoạn đã kết thúc;
(2) đã được quy định lại tại Luật Quản lý thuế 2025 và các luật thuế sửa đổi;
(3) đã được thay thế bằng nghị định, thông tư hướng dẫn mới.
Rủi ro thực tế với doanh nghiệp không phải là “mất ưu đãi”, mà là trích dẫn sai căn cứ pháp lý trong hồ sơ, công văn giải trình, hợp đồng dịch vụ hoặc quy trình nội bộ — dẫn tới hồ sơ bị trả lại hoặc kéo dài thời gian xử lý.
6. Doanh nghiệp nên làm gì trong tháng 9/2026?
- Rà soát kho văn bản nội bộ: tìm trong các file hướng dẫn, quy trình, mẫu công văn của phòng kế toán xem còn viện dẫn 25 văn bản nêu trên hay không.
- Kiểm tra hồ sơ đang mở với cơ quan thuế: hồ sơ hoàn thuế, hồ sơ hưởng ưu đãi, hồ sơ khiếu nại quyết định cưỡng chế — thay căn cứ cũ bằng căn cứ hiện hành.
- Cập nhật hợp đồng và biểu mẫu dịch vụ: với đơn vị làm dịch vụ kế toán, thuế, các phụ lục hợp đồng có viện dẫn thông tư cũ cần được điều chỉnh.
- Với doanh nghiệp phần mềm, doanh nghiệp trong khu công nghiệp – khu kinh tế: rà lại toàn bộ hồ sơ chứng minh điều kiện hưởng ưu đãi và đối chiếu với quy định hiện hành.
- Đào tạo lại nội bộ: phổ biến danh mục văn bản hết hiệu lực cho nhân sự kế toán để tránh áp dụng theo thói quen.
7. Kết luận
Thông tư 110/2026/TT-BTC không tạo ra nghĩa vụ thuế mới, nhưng lại chạm vào một điểm rất dễ bị bỏ qua: căn cứ pháp lý mà doanh nghiệp đang dùng hằng ngày. Với 25 văn bản hết hiệu lực cùng một thời điểm, việc rà soát sớm sẽ giúp doanh nghiệp tránh những rắc rối không đáng có khi làm việc với cơ quan thuế.
8. PHỤ LỤC — DANH MỤC 25 VĂN BẢN BỊ BÃI BỎ
Theo Thông tư số 110/2026/TT-BTC, hiệu lực từ 12/9/2026. Nguồn: Cổng Thông tin điện tử Chính phủ (xaydungchinhsach.chinhphu.vn).
8.1. 22 Thông tư
|
STT |
Số hiệu văn bản |
Nội dung |
|
1 |
Thông tư 69-TC/TCT (27/11/1991) |
Chuyển chế độ thu tiền nuôi rừng sang thu thuế tài nguyên đối với khai thác sản phẩm rừng tự nhiên |
|
2 |
Thông tư 75A-TC/TCT (31/8/1993) |
Hướng dẫn thi hành Nghị định 57-CP về Luật thuế lợi tức |
|
3 |
Thông tư 48/1998/TT-BTC (11/4/1998) |
Sửa đổi, bổ sung Thông tư 75A-TC/TCT |
|
4 |
Thông tư 105/2000/TT-BTC (23/10/2000) |
Miễn nộp nợ thuế sử dụng đất nông nghiệp, thuế nhà đất từ năm 1999 trở về trước |
|
5 |
Thông tư 24/2002/TT-BTC (20/3/2002) |
Nghĩa vụ thuế đối với hoạt động cho thuê tài chính |
|
6 |
Thông tư 02/2004/TT-BTC (8/1/2004) |
Xóa nợ thuế cho hộ gia đình, cá nhân kinh doanh nợ thuế do nguyên nhân khách quan |
|
7 |
Thông tư 95/2004/TT-BTC (11/10/2004) |
Hỗ trợ tài chính, ưu đãi thuế phát triển vùng nguyên liệu và CN chế biến nông – lâm – thủy sản, muối |
|
8 |
Thông tư 123/2004/TT-BTC (22/12/2004) |
Ưu đãi về thuế đối với doanh nghiệp phần mềm |
|
9 |
Thông tư 114/2007/TT-BTC (25/9/2007) |
Sửa đổi, bổ sung Thông tư 95/2004/TT-BTC |
|
10 |
Thông tư 160/2009/TT-BTC (12/8/2009) |
Miễn thuế TNCN năm 2009 theo Nghị quyết 32/2009/QH12 |
|
11 |
Thông tư 175/2010/TT-BTC (5/11/2010) |
Sửa đổi, bổ sung Thông tư 84/2008/TT-BTC hướng dẫn Luật Thuế TNCN |
|
12 |
Thông tư 35/2011/TT-BTC (15/3/2011) |
Thuế GTGT đối với dịch vụ viễn thông |
|
13 |
Thông tư 120/2011/TT-BTC (16/8/2011) |
Hướng dẫn Nghị định 20/2011/NĐ-CP về miễn, giảm thuế sử dụng đất nông nghiệp |
|
14 |
Thông tư 128/2011/TT-BTC (12/9/2011) |
Thuế GTGT và thuế TNDN đối với cơ sở y tế công lập |
|
15 |
Thông tư 83/2012/TT-BTC (23/5/2012) |
Miễn, giảm, gia hạn một số khoản thu NSNN theo Nghị quyết 13/NQ-CP |
|
16 |
Thông tư 175/2012/TT-BTC (22/10/2012) |
Gia hạn nộp thuế GTGT theo Nghị quyết 67/NQ-CP |
|
17 |
Thông tư 16/2013/TT-BTC (8/2/2013) |
Gia hạn, giảm một số khoản thu NSNN theo Nghị quyết 02/NQ-CP |
|
18 |
Thông tư 160/2013/TT-BTC (14/11/2013) |
Hướng dẫn Nghị định 94/2012/NĐ-CP về tem rượu nhập khẩu và rượu sản xuất trong nước |
|
19 |
Thông tư 215/2013/TT-BTC (31/12/2013) |
Cưỡng chế thi hành quyết định hành chính thuế |
|
20 |
Thông tư 127/2015/TT-BTC (21/8/2015) |
Cấp mã số doanh nghiệp thành lập mới và phân công cơ quan thuế quản lý |
|
21 |
Thông tư 87/2018/TT-BTC (27/9/2018) |
Sửa đổi, bổ sung Thông tư 215/2013/TT-BTC về cưỡng chế thuế |
|
22 |
Thông tư 43/2019/TT-BTC (12/7/2019) |
Hướng dẫn khoản 4 Điều 24 Nghị định 82/2018/NĐ-CP về quản lý KCN và KKT |
8.2. 3 Quyết định của Bộ trưởng Bộ Tài chính
|
STT |
Số hiệu văn bản |
Nội dung |
|
23 |
Quyết định 1042/1998/QĐ-BTC (15/8/1998) |
Ban hành mẫu biên lai thuế |
|
24 |
Quyết định 18/2007/QĐ-BTC (22/3/2007) |
In, phát hành, sử dụng và quản lý vé máy bay điện tử |
|
25 |
Quyết định 78/2007/QĐ-BTC (18/9/2007) |
Quy chế hướng dẫn, giải đáp vướng mắc về chính sách thuế, quản lý thuế và giải quyết TTHC thuế theo cơ chế “một cửa” |
👉 LIÊN HỆ NGAY VỚI SAVITAX ĐỂ ĐƯỢC TƯ VẤN MIỄN PHÍ!
Địa chỉ & Hotline
🏢 Trụ sở chính: 16 Bình Lợi, P. Bình Lợi Trung, TP. HCM
📞 Hotline Kế Toán: 0989.666.253 (Ms. Huyền)
⚖️ Hotline Pháp Lý: 0916.084.266 (Ms. Trang)

Bài viết liên quan
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?
Cách Chọn Đại Lý Thuế Uy Tín — Checklist 7 Tiêu Chí Cần Kiểm Tra