
1. Truy thu thuế là gì?
Truy thu thuế là quá trình kiểm tra và thu hồi số tiền thuế chưa được nộp hoặc đã nộp nhưng vẫn còn thiếu theo quy định của pháp luật. Đây là một biện pháp quản lý thuế của Nhà nước nhằm đảm bảo nguồn thu ngân sách và duy trì sự công bằng trong nghĩa vụ thuế của cá nhân và doanh nghiệp. Các lý do dẫn đến truy thu thuế có thể bao gồm:
- Cá nhân hoặc doanh nghiệp không kê khai thu nhập và không thực hiện nghĩa vụ thuế theo quy định.
- Cá nhân hoặc doanh nghiệp không báo cáo đầy đủ tất cả thu nhập trong năm tính thuế.
2. Trường hợp nào bị truy thu thuế TNCN
Các cá nhân kinh doanh online có thể bị truy thu thuế trong các trường hợp sau:
- Không tuân thủ quy định về đăng ký hoạt động kinh doanh.
- Không khai báo thuế đầy đủ và chính xác theo quy định.
- Không nộp thuế đúng hạn hoặc đúng số tiền quy định.
- Có dấu hiệu gian lận hoặc trốn thuế.
- Không giữ hoặc cung cấp đầy đủ giấy tờ và chứng từ liên quan đến hoạt động kinh doanh.
3. Cách tra cứu nợ thuế TNCN mới nhất 2024
Tra cứu trên eTax Mobile.
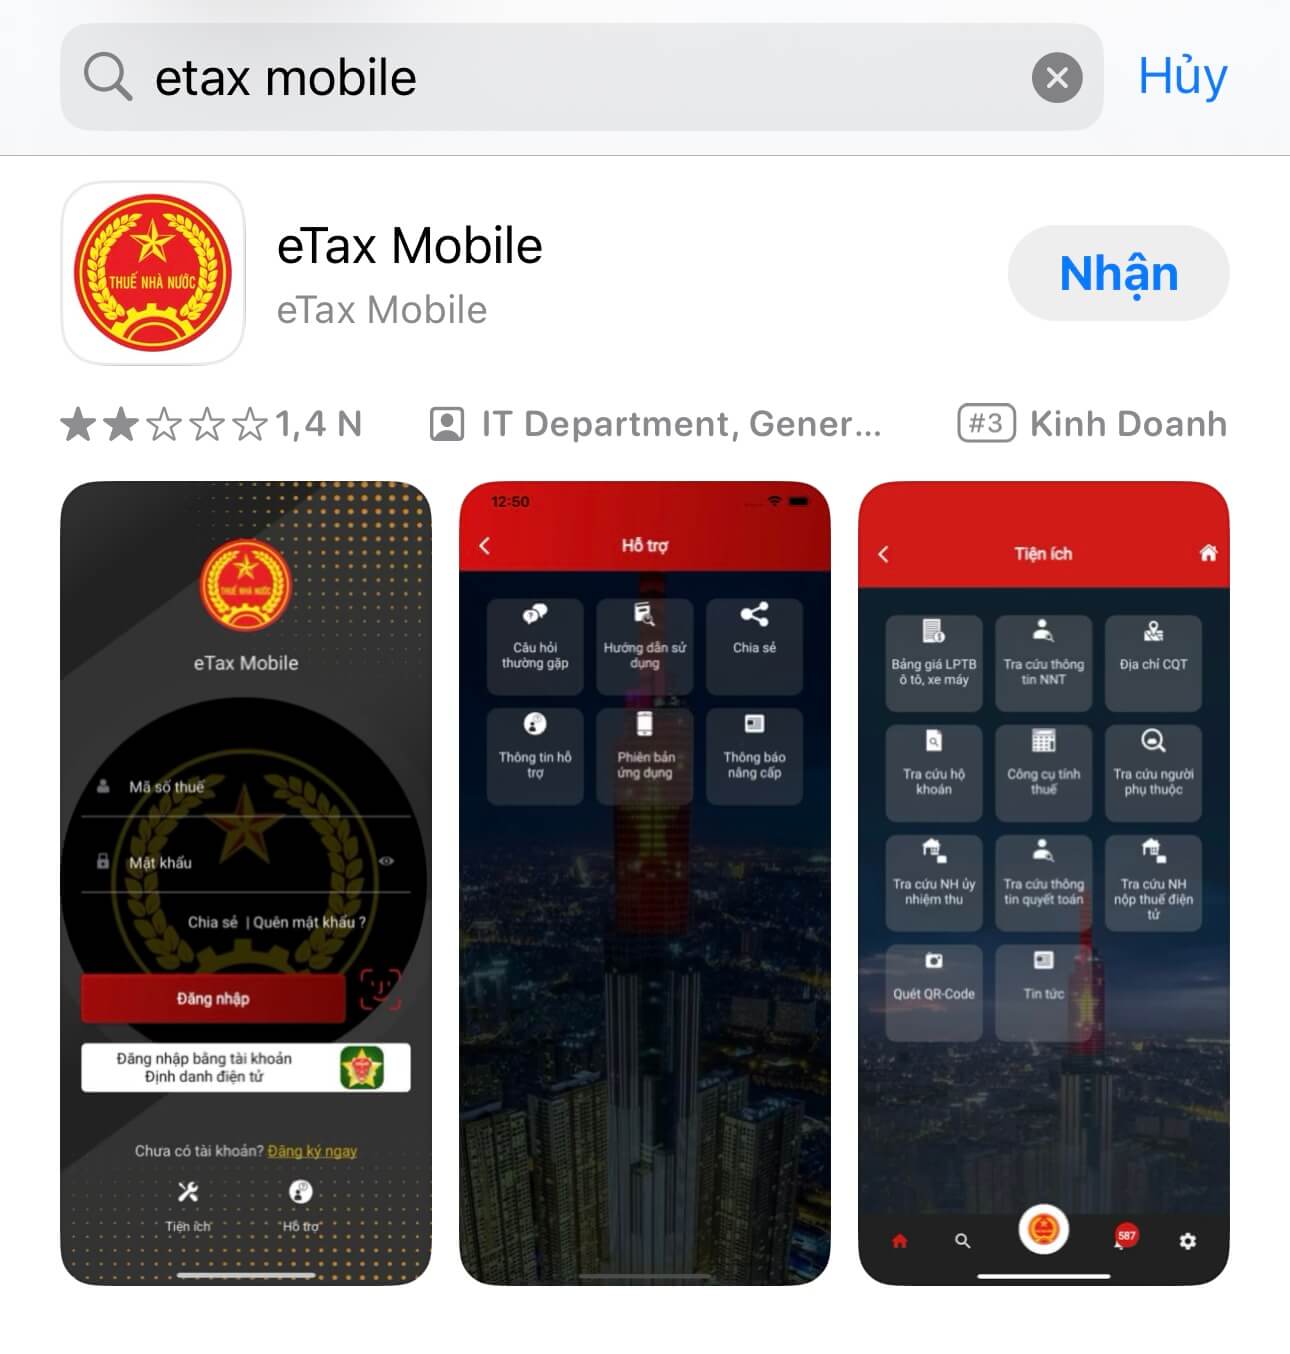
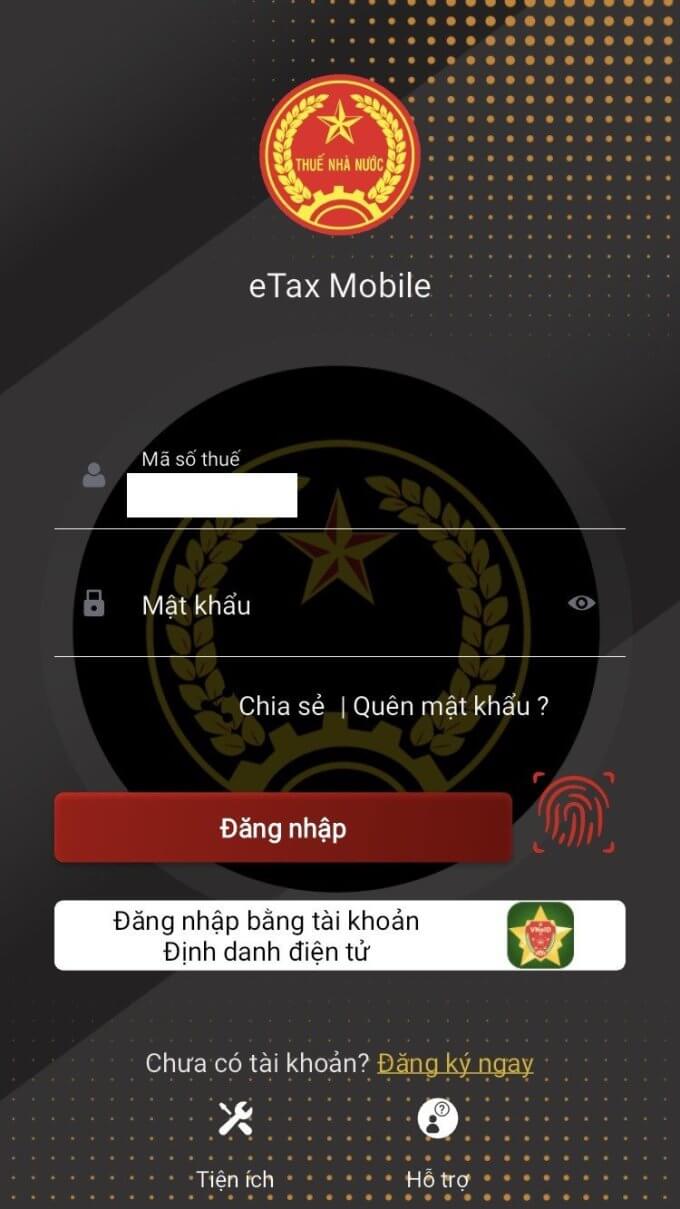
Bước 1: Đăng nhập bằng tài khoản đã được đăng ký. Nếu bạn chưa có tài khoản, hãy thực hiện đăng ký bằng cách cung cấp mã số thuế và số căn cước công dân của bạn.
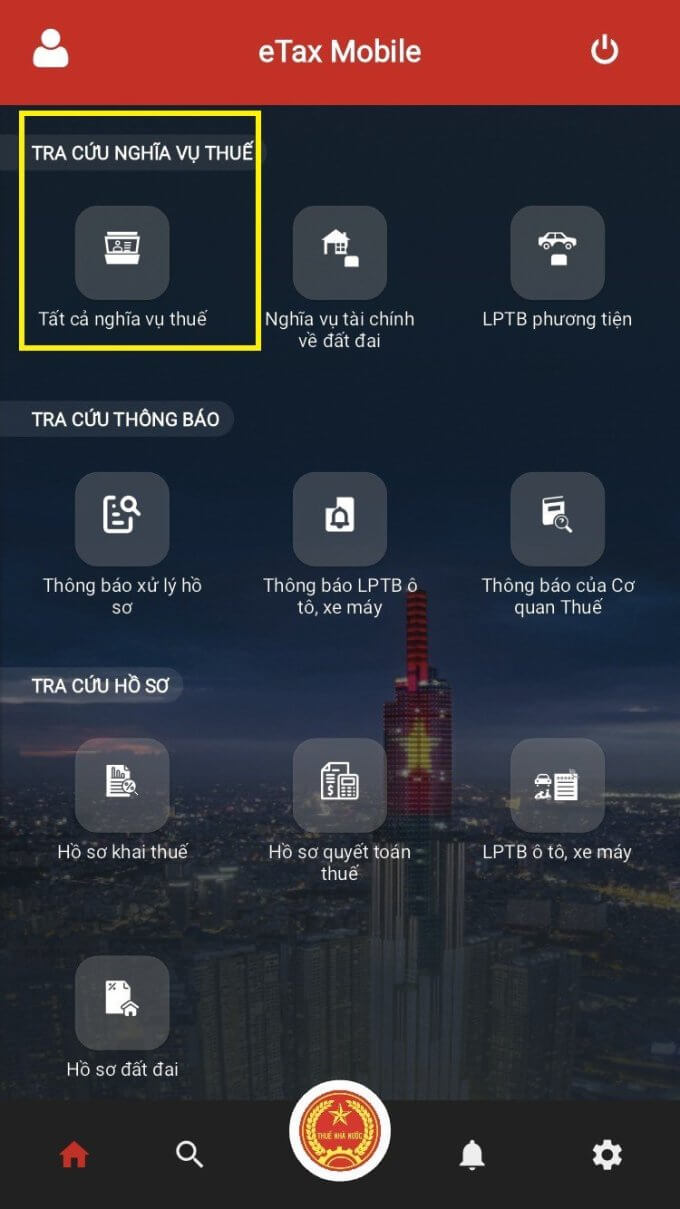
Bước 2: Chọn mục “Tra cứu nghĩa vụ thuế” sau đó chọn “Tất cả nghĩa vụ thuế” và thực hiện thao tác tra cứu
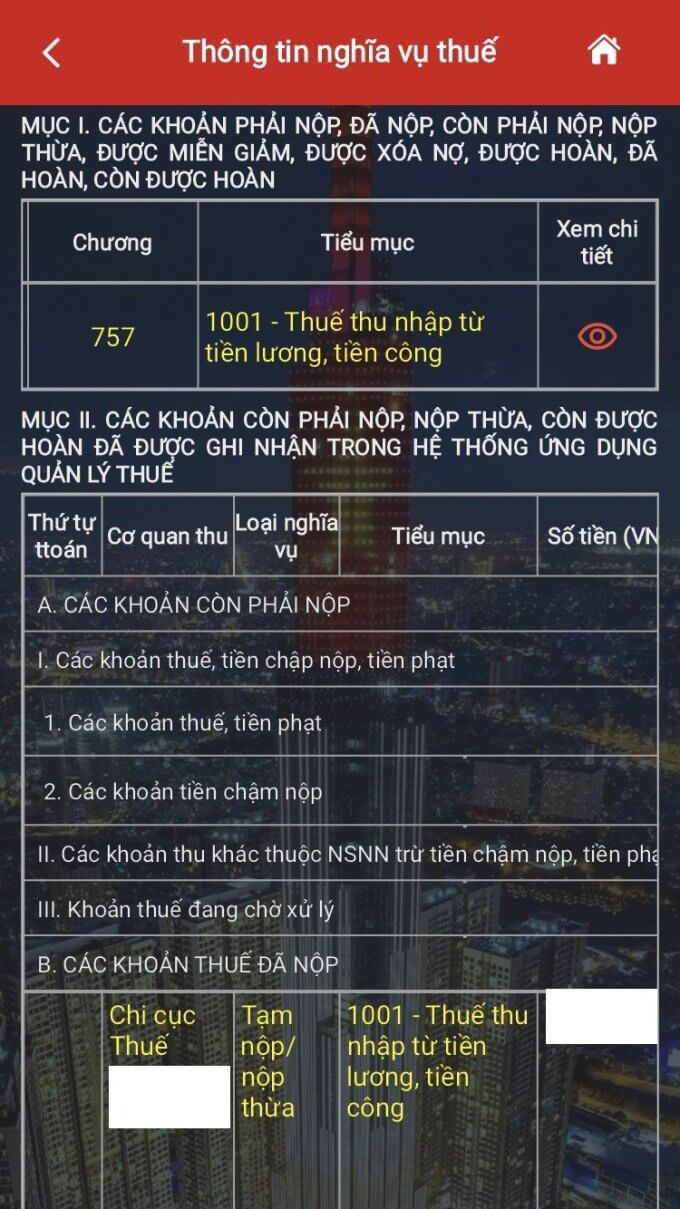
Tại đây, hệ thống sẽ hiển thị hai mục như sau:
- Mục I: Các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xóa nợ, được hoàn, đã hoàn, và còn được hoàn.
- Mục II: Các khoản còn phải nộp, nộp thừa, và còn được hoàn đã được ghi nhận trong hệ thống quản lý thuế.
4. Các trường hợp được xóa nợ thuế TNCN theo Điều 85 của Luật Quản lý thuế 2019 bao gồm:
- Cá nhân đã qua đời hoặc được Tòa án tuyên bố đã chết, mất năng lực hành vi dân sự và không có tài sản, bao gồm cả tài sản thừa kế, để thanh toán các khoản thuế, tiền chậm nộp, và tiền phạt còn nợ.
- Các khoản nợ thuế, tiền chậm nộp, và tiền phạt của người nộp thuế không thuộc trường hợp trên, nhưng đã được cơ quan quản lý thuế áp dụng biện pháp cưỡng chế theo điểm g khoản 1 Điều 125 của Luật Quản lý thuế 2019 và đã quá 10 năm kể từ ngày hết hạn nộp thuế mà không thể thu hồi được.
- Nếu người nộp thuế đã được xóa nợ trước khi trở lại sản xuất, kinh doanh hoặc thành lập cơ sở mới, thì phải hoàn trả khoản nợ thuế, tiền chậm nộp, và tiền phạt đã được xóa.
- Tiền thuế, tiền chậm nộp, và tiền phạt đối với các trường hợp bị ảnh hưởng bởi thiên tai, thảm họa, hoặc dịch bệnh nghiêm trọng, đã được miễn tiền chậm nộp theo khoản 8 Điều 59 và được gia hạn nộp thuế theo điểm a khoản 1 Điều 62 của Luật Quản lý thuế 2019, mà vẫn không thể phục hồi sản xuất, kinh doanh và không có khả năng nộp tiền thuế, tiền chậm nộp, và tiền phạt.
4.1 Hồ sơ xin xóa nợ tiền thuế TNCN
Cơ quan quản lý thuế trực tiếp quản lý người nộp thuế thuộc diện được xóa nợ tiền thuế, tiền chậm nộp, và tiền phạt sẽ lập và gửi hồ sơ xin xóa nợ đến cơ quan hoặc người có thẩm quyền.
4.2 Hồ sơ xin xóa nợ bao gồm:
- Văn bản đề nghị xóa nợ tiền thuế, tiền chậm nộp, và tiền phạt do cơ quan quản lý thuế trực tiếp soạn thảo.
- Các tài liệu liên quan hỗ trợ cho việc đề nghị xóa nợ tiền thuế, tiền chậm nộp, và tiền phạt.
5. Xử phạt hành vi trốn thuế TNCN
Người lao động thực hiện hành vi trốn thuế TNCN sẽ bị xử phạt hành chính theo quy định tại Điều 17 Nghị định 125/2020/NĐ-CP. Hành vi trốn thuế bao gồm việc không khai báo hoặc khai báo sai lệch về mức thu nhập để giảm số thuế phải nộp.
Cụ thể, hình thức xử phạt được quy định như sau:
- Phạt tiền bằng 1 lần số thuế trốn nếu có tình tiết giảm nhẹ và vi phạm các trường hợp sau:
Không nộp hồ sơ đăng ký thuế hoặc hồ sơ khai thuế; hoặc nộp hồ sơ khai thuế muộn hơn 90 ngày kể từ ngày hết hạn hoặc ngày hết hạn gia hạn, trừ các trường hợp quy định tại điểm b, c khoản 4 và khoản 5 Điều 13 Nghị định 125/2020/NĐ-CP.
Nộp hồ sơ khai thuế muộn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp.
Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp.
Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp, nhưng đã nộp đủ số thuế và tiền chậm nộp trước khi cơ quan thuế công bố quyết định kiểm tra thuế hoặc lập biên bản về hành vi chậm nộp.
- Phạt tiền bằng 1,5 lần số tiền thuế trốn nếu không có tình tiết tăng nặng hoặc giảm nhẹ.
- Phạt tiền bằng 2 lần số thuế trốn nếu có một tình tiết tăng nặng.
- Phạt tiền bằng 2,5 lần số thuế trốn nếu có hai tình tiết tăng nặng.
- Phạt tiền bằng 3 lần số thuế trốn nếu có ba tình tiết tăng nặng trở lên.
>> Liên hệ: Tại đây
>> Kênh Youtube Savitax: Tại đây. Đăng ký để nhận được thông báo khi có video mới nhất.

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?