
Trước tình hình thiên tai ngày càng diễn biến phức tạp, việc quản lý tài chính và hạch toán chi phí, đặc biệt là các khoản đóng góp phòng chống thiên tai, đã trở thành một vấn đề cấp bách. Câu hỏi đặt ra là liệu các khoản đóng góp này có được hạch toán vào chi phí hay không? Đây không chỉ là vấn đề về kế toán mà còn liên quan đến trách nhiệm xã hội của doanh nghiệp và sự minh bạch trong sử dụng nguồn lực chung.
1. Doanh nghiệp cần có trách nhiệm đóng góp quỹ phòng chống thiên tai.
Theo quy định tại Nghị định 78/2021/NĐ-CP, doanh nghiệp có nghĩa vụ phải đóng góp 0,02% trên tổng giá trị tài sản cuối năm vào Quỹ phòng chống thiên tai. Đây là một quy định bắt buộc nhằm đảm bảo nguồn lực tài chính cho công tác phòng chống thiên tai, ứng phó với các tình huống khẩn cấp và giảm thiểu thiệt hại do thiên tai gây ra.
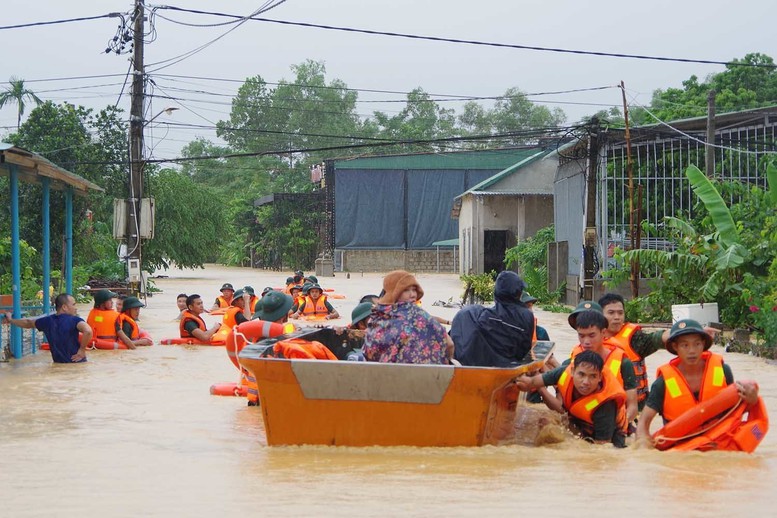
Việc xây dựng một cộng đồng chung tay ứng phó thiên tai, là điều cấp bách hơn bao giờ hết. Quỹ phòng chống thiên tai, với sự đóng góp của doanh nghiệp và người dân, chính là cầu nối quan trọng để chúng ta cùng nhau đối mặt với thử thách.
Theo quy định của Nghị định 78/2021/NĐ-CP, mỗi doanh nghiệp đều có trách nhiệm đóng góp 0,02% trên tổng giá trị tài sản cuối năm vào Quỹ này. Bên cạnh đó, sự đóng góp tự nguyện của cộng đồng càng làm tăng thêm sức mạnh cho Quỹ, giúp chúng ta ứng phó với thiên tai một cách hiệu quả hơn.
2. Khoản đóng góp quỹ phòng chống thiên tai được hạch toán vào chi phí hoạt động sản xuất kinh doanh
Theo quy định tại Điều 12 của Nghị định số 78/2021/NĐ-CP về việc thành lập và quản lý quỹ phòng chống thiên tai, các tổ chức kinh tế trong nước và nước ngoài bắt buộc phải đóng góp vào quỹ này, với những quy định cụ thể về nguồn tài chính và cách tính phí đóng góp.
Cụ thể, theo Điều 12.1, mức đóng góp bắt buộc từ các tổ chức kinh tế được quy định là 0,02% trên tổng giá trị tài sản hiện có theo báo cáo tài chính vào ngày 31 tháng 12 hàng năm của tổ chức, báo cáo cho cơ quan Thuế. Tuy nhiên, mức đóng góp tối thiểu là 500 nghìn đồng và mức tối đa là 100 triệu đồng. Khoản tiền này sẽ được tính vào chi phí hoạt động sản xuất kinh doanh của tổ chức.
Theo Điều 12.2, các đóng góp, tài trợ và hỗ trợ tự nguyện từ các tổ chức, doanh nghiệp cũng được tính vào chi phí, trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Điều 12.3 quy định việc đóng góp hàng năm của công dân Việt Nam từ đủ 18 tuổi đến khi nghỉ hưu theo điều kiện lao động bình thường. Cụ thể, cán bộ, công chức, viên chức, và người lao động làm việc trong các cơ quan, tổ chức của Đảng, Nhà nước và các tổ chức chính trị – xã hội sẽ đóng góp một nửa mức lương cơ sở chia cho số ngày làm việc trong tháng.
Người lao động làm việc theo hợp đồng lao động trong các doanh nghiệp sẽ đóng góp một nửa mức lương tối thiểu vùng chia cho số ngày làm việc trong tháng theo hợp đồng. Đối với người lao động không thuộc các đối tượng đã nêu, mức đóng góp là 10.000 đồng/người/năm.
>> Xem thêm: Khoản chi từ thiện hỗ trợ vùng bão lũ có được trừ chi phí thu nhập doanh nghiệp?
3. Hướng dẫn cách hạch toán khoản đóng góp quỹ phòng chống thiên tai
Để thực hiện việc đóng góp vào Quỹ phòng chống thiên tai, tổ chức hoặc cá nhân cần thực hiện các bước quan trọng để hạch toán số tiền và sử dụng tài khoản phù hợp trong quá trình ghi sổ. Quỹ này đóng vai trò thiết yếu trong việc hỗ trợ các hoạt động phòng ngừa và giảm thiểu thiệt hại từ các thiên tai như lũ lụt, động đất hoặc bão mạnh.
Quá trình hạch toán bao gồm hai giai đoạn chính: đầu tiên, xác định số tiền cần đóng vào quỹ, sau đó thực hiện nộp tiền vào kho bạc. Điều này giúp đảm bảo tính chính xác và minh bạch trong quản lý tài chính, cũng như việc sử dụng hiệu quả nguồn lực cho các hoạt động phòng chống thiên tai.
Cụ thể, cách hạch toán được thực hiện như sau:
- Khi xác định khoản tiền cần đóng vào Quỹ phòng chống thiên tai:
- Nợ vào tài khoản 642
- Có vào tài khoản 3339
- Khi nộp tiền vào kho bạc bằng tiền mặt:
- Nợ vào tài khoản 3339
- Có vào tài khoản 111
4. Doanh nghiệp được miễn, giảm, tạm hoãn đóng góp vào quỹ phòng chống thiên tai trong trường hợp nào?
Doanh nghiệp có thể được miễn, giảm hoặc tạm hoãn đóng góp vào Quỹ phòng chống thiên tai trong những trường hợp cụ thể sau:
- Doanh nghiệp gặp thiệt hại do thiên tai gây ra, dẫn đến thiệt hại về tài sản, kho bãi, hoặc thiết bị, và chi phí sửa chữa hoặc mua sắm vượt quá 0,02% tổng giá trị tài sản của doanh nghiệp.
- Doanh nghiệp phải tạm ngừng sản xuất kinh doanh liên tục từ 5 ngày trở lên, và có xác nhận của Ủy ban nhân dân cấp huyện về tình trạng này.
- Doanh nghiệp đã được miễn thuế thu nhập doanh nghiệp theo quy định.
Trong những trường hợp này, doanh nghiệp cần thực hiện các thủ tục cần thiết để được xem xét miễn, giảm hoặc tạm hoãn đóng góp vào quỹ.
>> Liên hệ: Tại đây
>> Kênh Youtube Savitax: Tại đây. Đăng ký để nhận được thông báo khi có video mới nhất.

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?