
Năm tài chính 2026 sẽ đánh dấu một cột mốc mang tính bước ngoặt đối với cộng đồng doanh nghiệp Việt Nam. Việc Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC để thay thế hoàn toàn Thông tư 200/2014/TT-BTC không chỉ là sự thay đổi về mặt biểu mẫu, mà là một cuộc “cách mạng” định hình lại toàn bộ triết lý hạch toán kế toán.
Quy định mới tiệm cận hơn với chuẩn mực quốc tế, nhưng đồng thời cũng đặt ra thách thức khổng lồ cho các doanh nghiệp trong việc cập nhật hệ thống. Hãy cùng chuyên gia từ Đại lý Thuế Savitax tìm hiểu cẩm nang toàn diện về những điểm mới cốt lõi và lộ trình áp dụng Thông tư 99/2025/TT-BTC chuẩn xác nhất.
1. Thông tư 99/2025/TT-BTC Có Gì Mới? (Tổng Quan Thay Đổi)
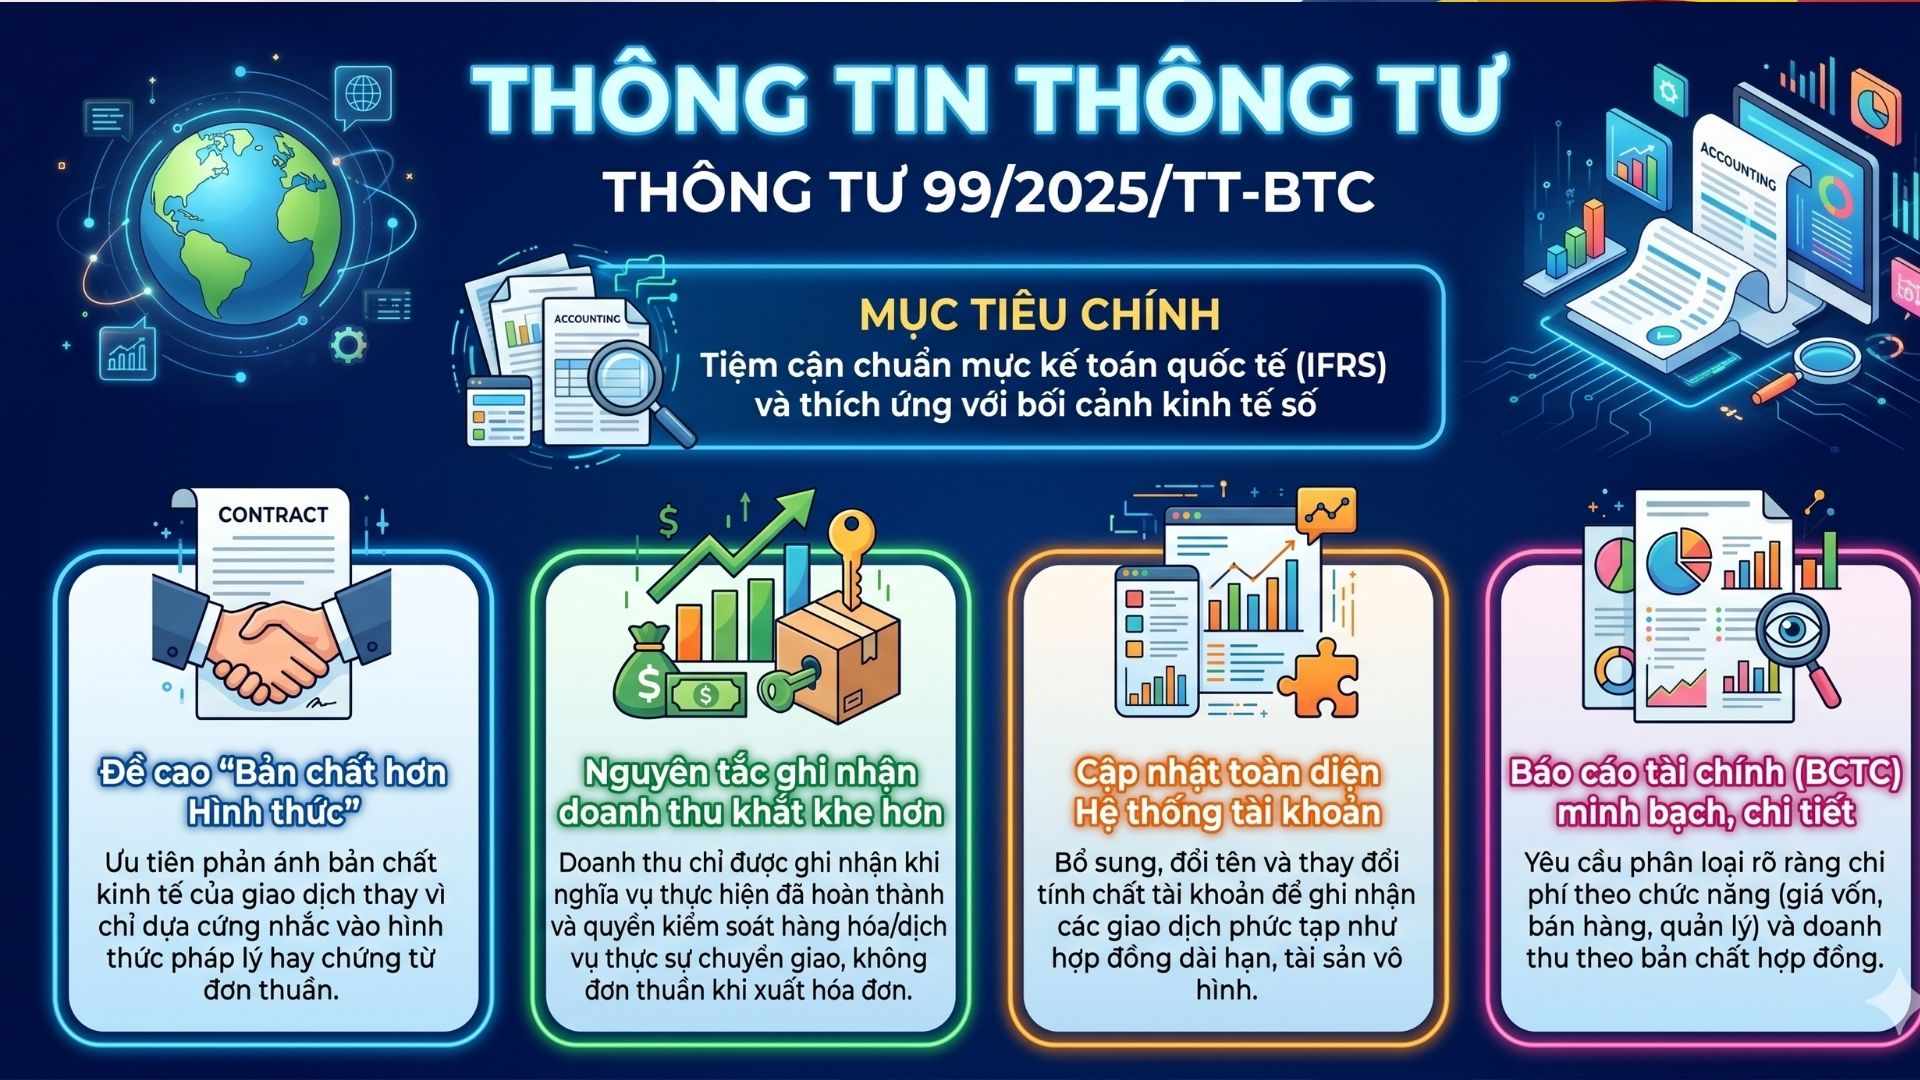
Thông tư 99/2025/TT-BTC mang đến một “làn gió mới” với mục tiêu tối thượng là tiệm cận các chuẩn mực kế toán quốc tế (IFRS) và thích ứng với bối cảnh kinh tế số. Các điểm thay đổi cốt lõi bao gồm:
-
Đề cao “Bản chất hơn Hình thức”: Kế toán giờ đây phải ưu tiên phản ánh bản chất kinh tế của các giao dịch, thay vì chỉ dựa cứng nhắc vào hình thức pháp lý hay chứng từ đơn thuần.
-
Nguyên tắc ghi nhận doanh thu khắt khe hơn: Doanh nghiệp không còn đơn thuần ghi nhận doanh thu khi xuất hóa đơn. Doanh thu chỉ được ghi nhận khi nghĩa vụ thực hiện đã hoàn thành và quyền kiểm soát hàng hóa/dịch vụ thực sự chuyển giao cho khách hàng.
-
Cập nhật toàn diện Hệ thống tài khoản: Bổ sung, đổi tên và thay đổi tính chất của nhiều tài khoản để ghi nhận các giao dịch phức tạp (hợp đồng dài hạn, tài sản vô hình…).
-
Báo cáo tài chính (BCTC) minh bạch, chi tiết: Yêu cầu BCTC phân loại rõ ràng chi phí theo chức năng (giá vốn, bán hàng, quản lý) và doanh thu theo bản chất hợp đồng.
2. Phân Tích Chuyên Sâu 3 Điểm Sửa Đổi Trọng Tâm Của Thông Tư 99
Để giúp chủ doanh nghiệp và kế toán dễ hình dung, Savitax phân tích chi tiết 3 thay đổi có sức ảnh hưởng lớn nhất:
2.1. Bổ sung các tài khoản kế toán đặc thù
Cuộc “thanh lọc” hệ thống tài khoản mang đến những công cụ ghi nhận mới cho các giao dịch dài hạn:
-
Tài khoản 337 (Nợ phải trả hợp đồng): Phản ánh số tiền khách hàng đã thanh toán nhưng doanh nghiệp chưa hoàn thành nghĩa vụ cung cấp dịch vụ/hàng hóa.
-
Tài khoản 1388 (Tài sản hợp đồng): Phản ánh quyền được thanh toán của doanh nghiệp khi đã hoàn thành nghĩa vụ, nhưng chưa đủ điều kiện ghi nhận là khoản phải thu thông thường.
2.2. Siết chặt quản lý Hóa đơn & Thuế điện tử
Thông tư 99 tiếp tục củng cố và đưa ra quy định cụ thể về việc sử dụng hóa đơn điện tử, cũng như chuẩn hóa biểu mẫu báo cáo thuế điện tử. Việc hệ thống tự động kiểm tra tính hợp lệ của dữ liệu giúp giảm sai sót nhưng cũng đòi hỏi tính chính xác tuyệt đối từ người nhập liệu.
2.3. Báo Cáo Tài Chính “Sâu” Hơn, Khó “Xào Nấu” Hơn
Nhà đầu tư, cơ quan thuế và ngân hàng sẽ có cái nhìn chân thực nhất về doanh nghiệp. BCTC mới yêu cầu phân biệt rạch ròi giữa phải thu thông thường, tài sản hợp đồng và nợ phải trả hợp đồng. Đồng thời, phần thuyết minh BCTC đòi hỏi mức độ chi tiết cao về các chính sách, ước tính kế toán và rủi ro tài chính.
3. Bảng So Sánh Nhanh: Thông Tư 99 vs Thông Tư 200
Sự khác biệt cốt lõi giữa hai Thông tư được Savitax tóm tắt để doanh nghiệp dễ dàng nắm bắt:
|
Tiêu chí |
Thông tư 200/2014/TT-BTC |
Thông tư 99/2025/TT-BTC (Áp dụng 2026) |
|
Triết lý chủ đạo |
Tập trung vào hình thức, chứng từ. |
Tập trung vào bản chất kinh tế (tiệm cận IFRS). |
|
Ghi nhận Doanh thu |
Dựa vào thời điểm xuất hóa đơn/giao hàng. |
Theo tiến độ hoàn thành nghĩa vụ và chuyển giao quyền kiểm soát thực tế. |
|
Hệ thống Tài khoản |
Đơn giản, ít tài khoản cho giao dịch phức tạp. |
Bổ sung TK 337, TK 1388… để phản ánh giao dịch dài hạn. |
|
Báo cáo Tài chính |
Biểu mẫu tương đối đơn giản. |
Phân tích chi tiết doanh thu theo hợp đồng, khoản phải thu/trả theo bản chất. |
|
Mức độ phức tạp |
Phù hợp với đại đa số doanh nghiệp. |
Phức tạp hơn, đòi hỏi kiến thức kế toán chuyên sâu. |
4. Lộ Trình 6 Bước Kế Toán Cần Chuẩn Bị Trước Năm 2026
Việc áp dụng Thông tư 99 đòi hỏi sự đầu tư lớn vào công nghệ và nhân sự. Để không bị “chậm nhịp”, Savitax khuyến nghị doanh nghiệp thực hiện ngay lộ trình 6 bước sau:
-
Nghiên cứu chuyên sâu: Tham gia tập huấn, cập nhật toàn văn Thông tư 99.
-
Rà soát tác động: Kiểm tra lại các hợp đồng kinh tế dài hạn, xác định các giao dịch phát sinh TK 337 và TK 1388.
-
Mapping hệ thống tài khoản: Lập bảng đối chiếu chi tiết giữa tài khoản cũ (TT200) và mới (TT99).
-
Nâng cấp phần mềm: Liên hệ nhà cung cấp phần mềm (MISA, Matbao-invoice…) để cập nhật phiên bản tương thích với hệ thống danh mục và biểu mẫu mới.
-
Đào tạo nhân sự: Đào tạo nội bộ về cách hạch toán đặc thù và phương pháp lập BCTC mới.
-
Chuyển đổi số dư đầu kỳ (01/01/2026): Lên phương án chi tiết chuyển đổi số dư, xác định các khoản cần điều chỉnh hồi tố và chuẩn bị thuyết minh BCTC cho năm 2026.
5. Áp Lực Chuyển Đổi Quá Lớn? Đã Có Đại Lý Thuế Savitax Đồng Hành!
Thông tư 99/2025/TT-BTC là cơ hội để doanh nghiệp Việt nâng tầm quản trị tài chính, tăng khả năng hội nhập gọi vốn quốc tế. Tuy nhiên, sự phức tạp của hệ thống tài khoản mới và rủi ro chênh lệch giữa Kế toán – Thuế là bài toán làm đau đầu không ít chủ doanh nghiệp.
Nếu doanh nghiệp của bạn chưa có đội ngũ kế toán chuyên môn sâu về IFRS, hoặc đang loay hoay với việc thiết lập hệ thống chuyển đổi từ Thông tư 200 sang Thông tư 99, hãy để Đại lý Thuế Savitax giúp bạn.
Với Dịch vụ Kế toán Trọn gói và Tư vấn chuyển đổi chế độ kế toán, Savitax cam kết:
✅ Rà soát, chuẩn hóa toàn bộ hệ thống sổ sách theo đúng chuẩn Thông tư 99.
✅ Quản trị rủi ro thuế, đảm bảo các giao dịch được hạch toán hợp lệ, hợp pháp.
✅ Tối ưu chi phí vận hành, bạn chỉ việc tập trung kinh doanh, sổ sách đã có Savitax lo!
Thông tin liên hệ nhanh:
-
- 📞 Hotline: 0989.666.253 – 0916.084.266
-
📧 Email: ketoan@savitax.vn
-
🌐 Website: www.savitax.vn
-
▶️ YouTube:
Tư Vấn Thuế Savitax

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?