
I. Khái quát về hoàn thuế giá trị gia tăng (GTGT)
1. Hoàn thuế GTGT là gì?
Hoàn thuế giá trị gia tăng được hiểu là việc cơ quan nhà nước trả lại cho đối tượng nộp thuế một khoản thuế mà người nộp thuế đã nộp thừa vào Ngân sách Nhà nước.
Nói một cách cụ thể hơn là ngân sách nhà nước trả lại cho đơn vị kinh doanh, tổ chức doanh nghiệp, cá nhân mua hàng hóa, dịch vụ số tiền thuế đã đóng. Số tiền thuế được trả là số tiền thuế đầu vào khi bạn trả mua hàng hóa dịch vụ mà đơn vị kinh doanh chưa được khấu trừ trong kỳ tính thuế hoặc đơn vị, cá nhân đó không thuộc diện chịu thuế.
2. Đối tượng nào sẽ được hoàn thuế GTGT?
Các cơ sở kinh doanh nếu như nộp thuế Giá trị gia tăng theo phương pháp khấu trừ thuế thì sẽ được hoàn thuế GTGT nếu như trong ba tháng liên tục trở lên mà có số thuế GTGT đầu vào chưa được khấu trừ hết.
Trường hợp khác là các cơ sở kinh doanh đã đăng ký nộp thuế GTGT theo phương pháp khấu trừ thuế. Nhưng có dự án đầu tư mới và đang trong giai đoạn đầu tư. Mà có số thuế giá trị gia tăng của hàng hoá và dịch vụ mua vào sử dụng cho việc đầu tư. Nhưng lại chưa được khấu trừ hết còn lại thuế từ hai trăm triệu đồng trở lên thì sẽ được hoàn thuế GTGT.
Cơ sở kinh doanh trong tháng mà có hàng hoá, dịch vụ xuất khẩu đi. Nếu như có số thuế giá trị gia tăng đầu vào mà chưa được khấu trừ từ hai trăm triệu đồng trở lên thì cũng được hoàn thuế GTGT theo tháng.
Cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ thuế mà được hoàn thuế GTGT khi: chuyển đổi sở hữu, chuyển đổi doanh nghiệp, sáp nhập, hợp nhất, tách, chia giải thể, phá sản và chấm dứt hoạt động mà có số thuế GTGT nộp thừa hoặc số thuế GTGT đầu vào chưa được khấu trừ hết.
Cơ sở kinh doanh có được quyết định hoàn thuế GTGT của cơ quan có thẩm quyền theo quy định của pháp luật.
3. Các trường hợp được hoàn thuế GTGT
Các trường hợp được hoàn thuế VAT theo hướng dẫn tại Điều 18, Thông tư 219/2013/TT-BTC (được sửa đổi bổ sung bởi Thông tư 130/2016/TT-BTC). Cụ thể các trường hợp được hoàn thuế VAT gồm có:
(1) Cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ
Cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ thuế nếu có số thuế GTGT đầu vào chưa được khấu trừ hết trong tháng (đối với trường hợp kê khai theo tháng) hoặc trong quý (đối với trường hợp kê khai theo quý) thì được khấu trừ vào kỳ tiếp theo.
(2) Cơ sở kinh doanh mới thành lập từ dự án đầu tư đã đăng ký kinh doanh
Cơ sở kinh doanh mới thành lập từ dự án đầu tư đã đăng ký kinh doanh, đăng ký nộp thuế giá trị gia tăng theo phương pháp khấu trừ, hoặc dự án tìm kiếm thăm dò và phát triển mỏ dầu khí đang trong giai đoạn đầu tư, chưa đi vào hoạt động, nếu thời gian đầu tư từ 01 năm trở lên thì được hoàn thuế GTGT của hàng hóa, dịch vụ sử dụng cho đầu tư theo từng năm.
Trường hợp, nếu số thuế GTGT lũy kế của hàng hóa, dịch vụ mua vào sử dụng cho đầu tư từ 300 triệu đồng trở lên thì được hoàn thuế giá trị gia tăng.
(3) Hoàn thuế GTGT đối với dự án đầu tư
(a) Cơ sở kinh doanh đang hoạt động thuộc đối tượng nộp thuế GTGT theo phương pháp khấu trừ có dự án đầu tư
Điều kiện:
- Dự án đầu tư cùng tỉnh, thành phố, đang trong giai đoạn đầu tư thì cơ sở kinh doanh thực hiện kê khai riêng đối với dự án đầu tư
- Kết chuyển thuế GTGT đầu vào của dự án đầu tư để bù trừ với việc kê khai thuế GTGT của hoạt động sản xuất kinh doanh đang thực hiện.
- Số thuế GTGT được kết chuyển của dự án đầu tư tối đa bằng số thuế GTGT phải nộp của hoạt động sản xuất kinh doanh trong kỳ của cơ sở kinh doanh.
- Sau khi bù trừ nếu số thuế GTGT đầu vào của dự án đầu tư chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế GTGT cho dự án đầu tư. Nếu số thuế GTGT đầu vào của dự án đầu tư mà chưa được khấu trừ hết nhỏ hơn 300 triệu đồng thì kết chuyển vào số thuế GTGT đầu vào của dự án đầu tư của kỳ kê khai tiếp theo.
(b) Trường hợp cơ sở kinh doanh đang hoạt động thuộc đối tượng nộp thuế GTGT theo phương pháp khấu trừ có dự án đầu tư mới
Điều kiện:
- Dự án đầu tư tại địa bàn tỉnh, thành phố trực thuộc Trung ương khác với tỉnh, thành phố nơi đóng trụ sở chính
- Đang trong giai đoạn đầu tư chưa đi vào hoạt động, chưa đăng ký kinh doanh, chưa đăng ký thuế thì cơ sở kinh doanh lập hồ sơ khai thuế riêng cho dự án đầu tư đồng thời
- Kết chuyển thuế GTGT đầu vào của dự án đầu tư để bù trừ với việc kê khai thuế GTGT của hoạt động sản xuất kinh doanh đang thực hiện.
- Số thuế GTGT được kết chuyển của dự án đầu tư tối đa bằng số thuế GTGT phải nộp của hoạt động sản xuất kinh doanh trong kỳ của cơ sở kinh doanh.
Sau khi bù trừ nếu số thuế GTGT đầu vào của dự án đầu tư mới chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế GTGT cho dự án đầu tư. Nếu sau khi bù trừ số thuế GTGT đầu vào của dự án đầu tư mới chưa được khấu trừ hết nhỏ hơn 300 triệu đồng thì kết chuyển vào số thuế GTGT đầu vào của dự án đầu tư của kỳ kê khai tiếp theo.
Lưu ý: Các trường hợp (a) và (b) loại trừ dự án đầu tư xây dựng nhà để bán hoặc cho thuê mà không hình thành tài sản cố định và trường hợp hướng đặc biệt dẫn tại Điểm c Khoản 3 Điều này.
(4) Hoàn thuế đối với hàng hóa, dịch vụ xuất khẩu
(a) Cơ sở kinh doanh trong tháng (đối với trường hợp kê khai theo tháng), quý (đối với trường hợp kê khai theo quý) có hàng hóa, dịch vụ xuất khẩu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ từ 300 triệu đồng trở lên thì được hoàn thuế GTGT theo tháng, quý. Nếu trong tháng, quý số thuế giá trị gia tăng đầu vào chưa được khấu trừ chưa đủ 300 triệu đồng thì được khấu trừ vào tháng, quý tiếp theo.
Số thuế GTGT đầu vào của hàng hóa, dịch vụ xuất khẩu nếu sau khi bù trừ với số thuế GTGT phải nộp của hàng hóa, dịch vụ tiêu thụ trong nước còn lại từ 300 triệu đồng trở lên thì cơ sở kinh doanh được hoàn thuế cho hàng hóa, dịch vụ xuất khẩu. Số thuế GTGT được hoàn của hàng hóa, dịch vụ xuất khẩu không vượt quá doanh thu của hàng hóa, dịch vụ xuất khẩu nhân (x) với 10%.
Đối tượng được hoàn thuế trong một số trường hợp xuất khẩu như sau:
- Đối với trường hợp ủy thác xuất khẩu, là cơ sở có hàng hóa ủy thác xuất khẩu;
- Đối với gia công chuyển tiếp, là cơ sở ký hợp đồng gia công xuất khẩu với phía nước ngoài;
- Đối với hàng hóa xuất khẩu để thực hiện công trình xây dựng ở nước ngoài, là doanh nghiệp có hàng hóa, vật tư xuất khẩu thực hiện công trình xây dựng ở nước ngoài;
- Đối với hàng hóa xuất khẩu tại chỗ là cơ sở kinh doanh có hàng hóa xuất khẩu tại chỗ.
(5) Cơ sở kinh doanh chuyển đổi sở hữu, chuyển đổi doanh nghiệp, sáp nhập, hợp nhất, chia, tách, giải thể, phá sản, chấm dứt hoạt động
Cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ thuế được hoàn thuế giá trị gia tăng khi chuyển đổi sở hữu, chuyển đổi doanh nghiệp, sáp nhập, hợp nhất, chia, tách, giải thể, phá sản, chấm dứt hoạt động có số thuế giá trị gia tăng nộp thừa hoặc số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết.
(6) Hoàn thuế GTGT đối với các chương trình, dự án sử dụng nguồn vốn hỗ trợ phát triển chính thức (ODA) không hoàn lại hoặc viện trợ không hoàn lại, viện trợ nhân đạo.
Đối với dự án sử dụng vốn ODA không hoàn lại: chủ chương trình, dự án hoặc nhà thầu chính, tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án được hoàn lại số thuế GTGT đã trả đối với hàng hoá, dịch vụ mua ở Việt Nam để sử dụng cho chương trình, dự án.
Tổ chức ở Việt Nam sử dụng tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hoá, dịch vụ phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam thì được hoàn thuế GTGT đã trả của hàng hoá, dịch vụ đó.
(7) Đối tượng được hưởng quyền ưu đãi
Đối tượng được hưởng quyền ưu đãi miễn trừ ngoại giao theo quy định của pháp luật về ưu đãi miễn trừ ngoại giao mua hàng hóa, dịch vụ tại Việt Nam để sử dụng được hoàn số thuế GTGT đã trả ghi trên hoá đơn giá trị gia tăng hoặc trên chứng từ thanh toán ghi giá thanh toán đã có thuế giá trị gia tăng.
(8) Người nước ngoài, người Việt Nam định cư ở nước ngoài
Người nước ngoài, người Việt Nam định cư ở nước ngoài mang hộ chiếu hoặc giấy tờ nhập cảnh do cơ quan có thẩm quyền nước ngoài cấp được hoàn thuế đối với hàng hoá mua tại Việt Nam mang theo người khi xuất cảnh.
Việc hoàn thuế GTGT thực hiện theo hướng dẫn của Bộ Tài chính về hoàn thuế GTGT đối với hàng hoá của người nước ngoài, người Việt Nam định cư ở nước ngoài mua tại Việt Nam mang theo khi xuất cảnh.
(9) Cơ sở kinh doanh có quyết định xử lý hoàn thuế
Cơ sở kinh doanh có quyết định xử lý hoàn thuế của cơ quan có thẩm quyền theo quy định của pháp luật và trường hợp hoàn thuế giá trị gia tăng theo điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.”
4. Thời gian hoàn thuế VAT
Thời gian hoàn thuế VAT hay thời gian hoàn thuế GTGT đối với từng trường hợp:
- Hoàn trước – kiểm sau: thời gian hoàn là 15 ngày làm việc kể từ ngày tiếp nhận hồ sơ hoàn thuế đầy đủ.
- Kiểm trước – hoàn sau: thời gian hoàn là 60 ngày làm việc kể từ ngày tiếp nhận hồ sơ hoàn thuế đầy đủ.
Lưu ý: Trường hợp Kiểm trước – hoàn sau sẽ áp dụng đối với Doanh nghiệp hoàn thuế lần đầu hoặc hoàn thuế lần 2 trở đi nhưng hồ sơ hoàn lần đầu phát hiện có nhiều khuyết điểm.
II. Công tác hoàn thuế của SAVITAX
1. Một số thông tin về SAVITAX
Công Ty Cổ Phần Tư Vấn Thuế SaViTax có đội ngũ nhân sự kinh nghiệm 15 năm trình độ chuyên môn cao, thạc sỹ, cử nhân tốt nghiệp chuyên ngành kiểm toán, kế toán. Quy trình hoạt động của chúng tôi được xây dựng trên cơ sở tuân thủ những chuẩn mực, chế độ kế toán, kiểm toán và các quy định về pháp luật hiện hành của Việt Nam.
2. Công tác hoàn thuế của SAVITAX
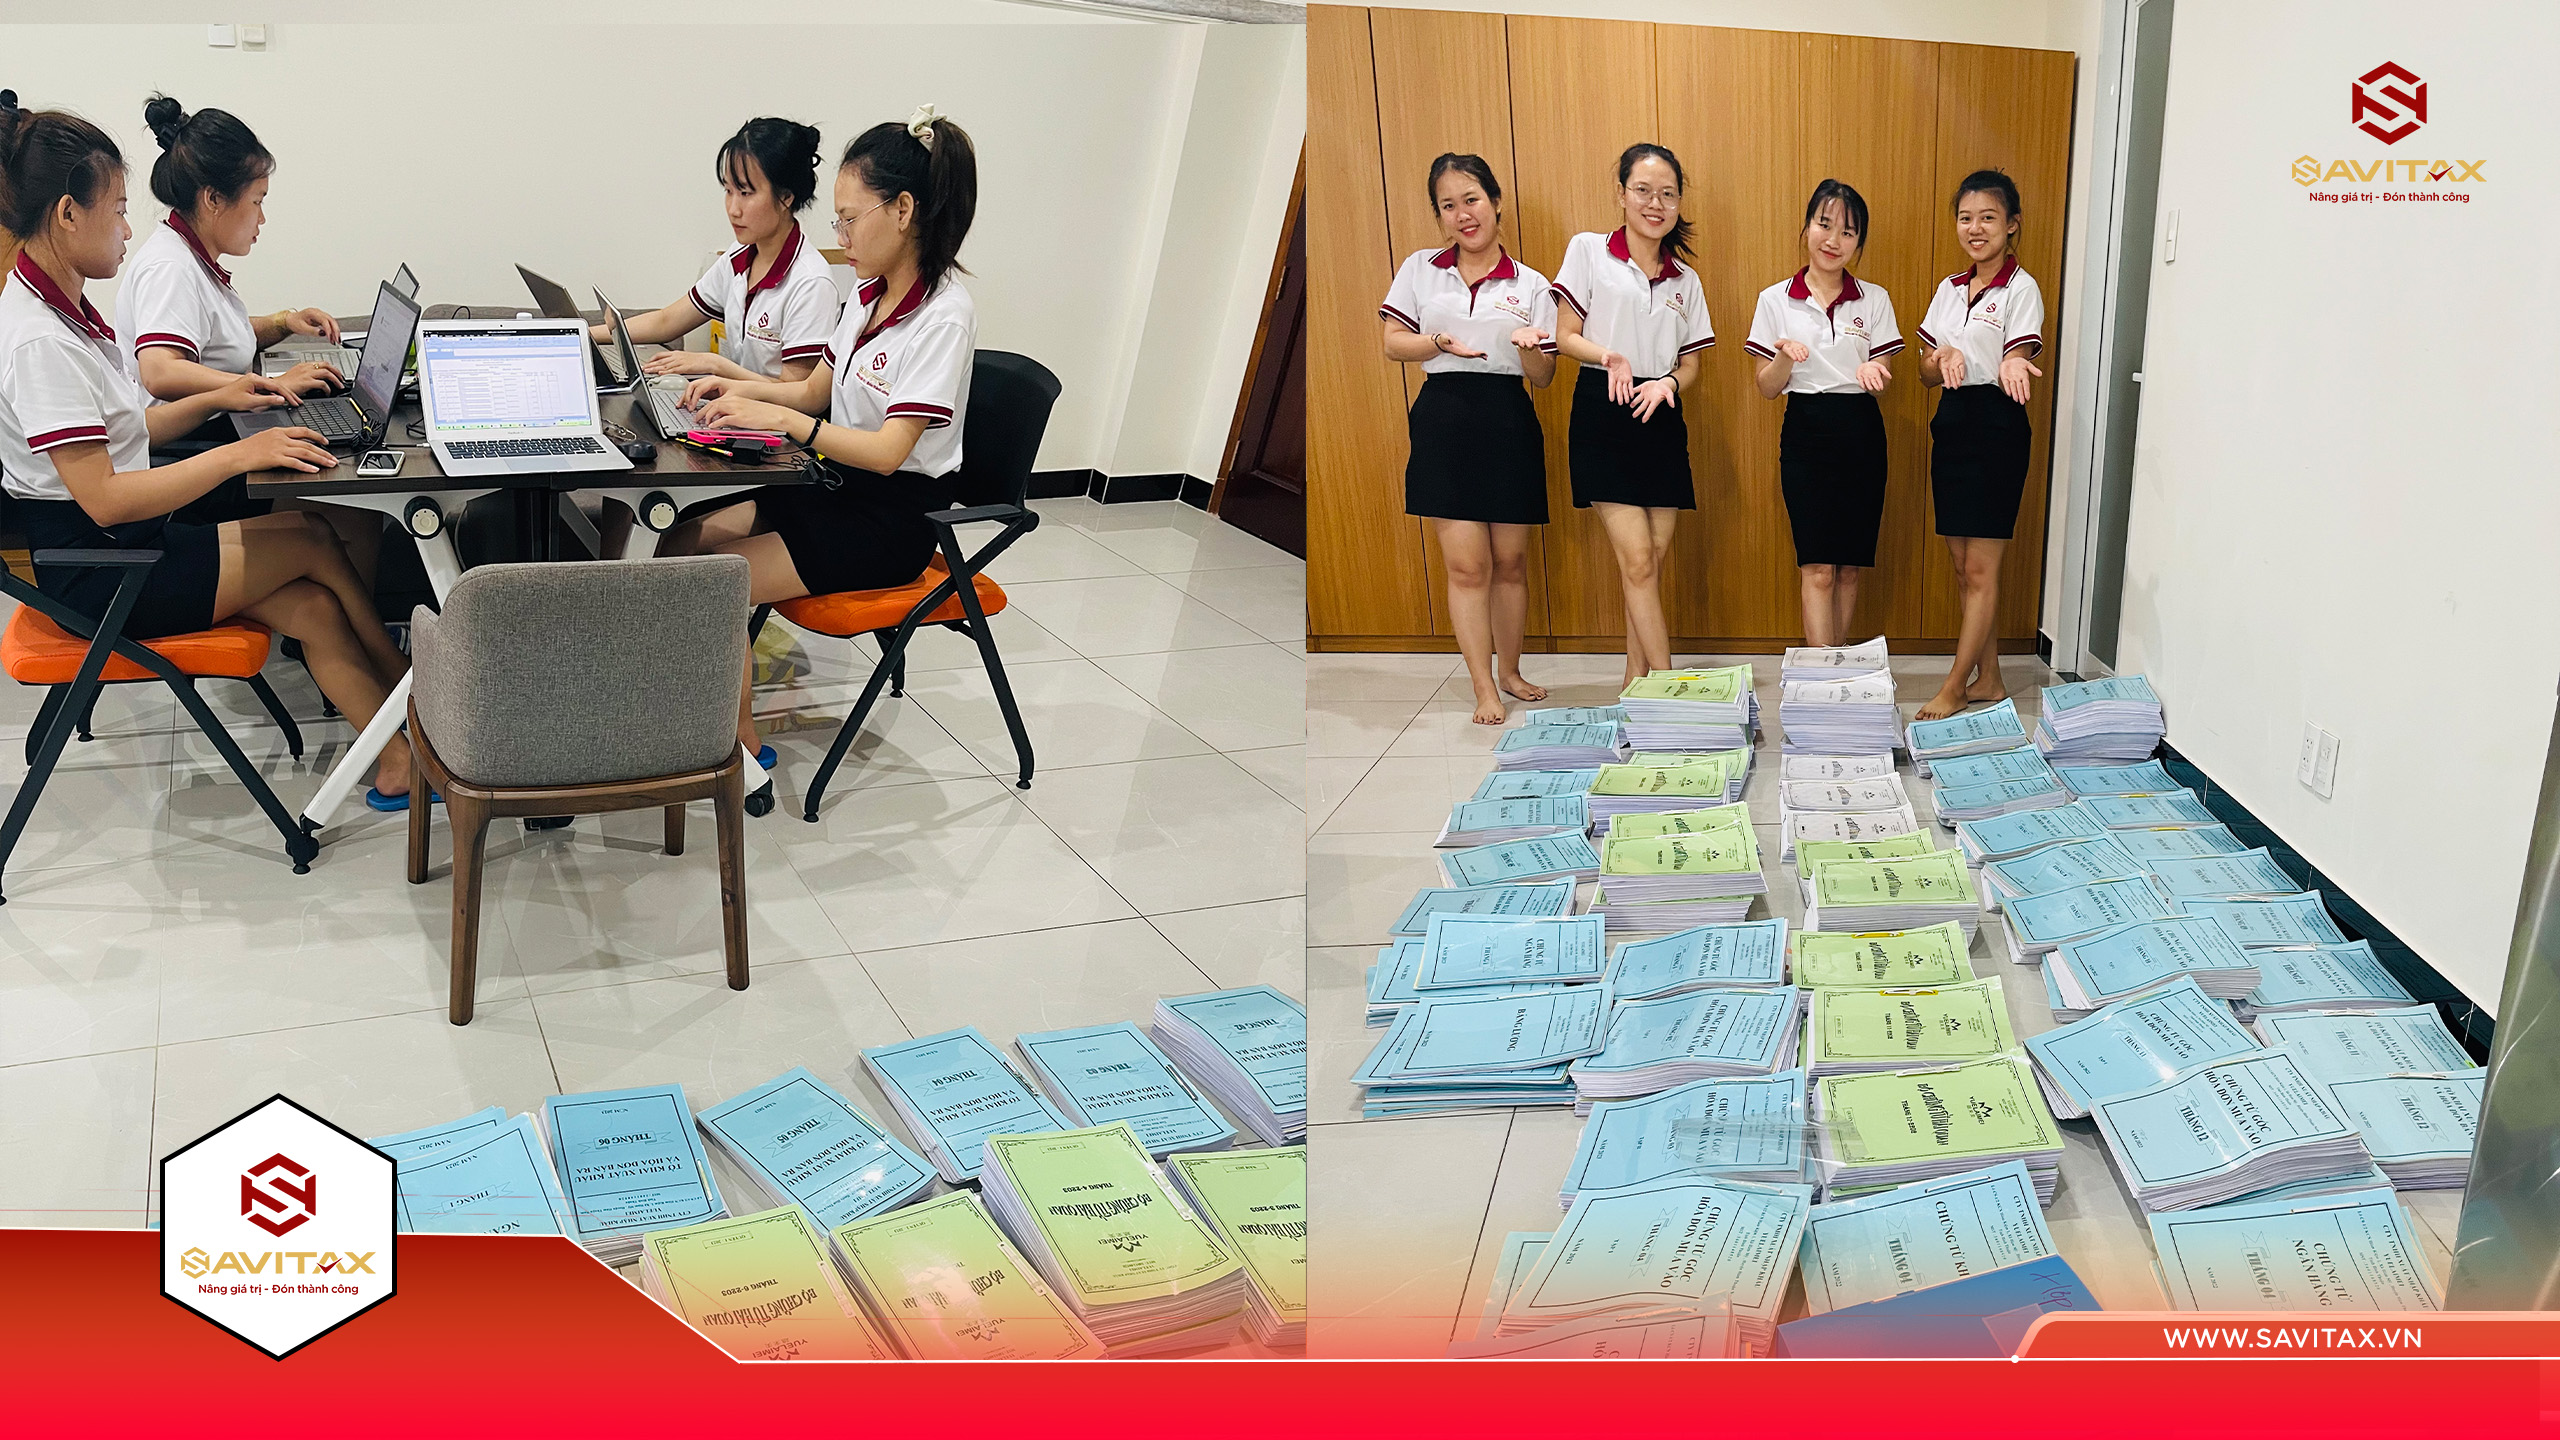
Trong ba năm gần đây, SAVITAX đã đồng hành cùng các doanh nghiệp FDI (đặc biệt là các doanh nghiệp ở tỉnh Bình Thuận) trong việc hỗ trợ doanh nghiệp hoàn thuế GTGT.
Với kinh nghiệm xử lý kế toán và các phát sinh thực tế doanh nghiệp thường gặp phải. Cũng như kinh nghiệm thực chiến khi thanh kiểm tra thuế và hoàn thuế. SAVITAX đã hỗ trợ doanh nghiệp hoàn thuế với con số lên đến hàng trăm tỷ đồng tương đương với tỷ lệ hoàn thành là 98%.
Trong tháng 8/2023, SAVITAX có cơ hội tiếp tục hợp tác với doanh nghiệp ở tỉnh Bình Thuận trong việc hỗ trợ doanh nghiệp hoàn thuế với con số hoàn gần khoảng 20 tỷ đồng. Trong dự án này, SAVITAX cử các chuyên viên kế toán có kinh nghiệm nhiều năm đến làm việc trực tiếp tại doanh nghiệp để theo dõi, kiểm tra, xử lý dữ liệu một cách nhanh chóng, chính xác và kịp thời.
Với Phương châm “Nâng giá trị – Đón thành công” SAVITAX đặt ra mục tiêu là luôn hỗ trợ các doanh nghiệp trong việc giải quyết hoàn thuế GTGT nhanh chóng, kịp thời theo đúng quy định của Luật Quản lý thuế về hoàn thuế sẽ tạo điều kiện giúp doanh nghiệp quay vòng vốn nhanh, nâng cao hiệu quả trong việc sử dụng vốn.
Sau một ngày làm việc đội ngủ nhân viên SAVITAX làm một trận bóng bàn cho thoải mái đầu óc.
>> Liên hệ: Tại đây
>> Kênh Youtube Savitax: Tại đây. Đăng ký để nhận được thông báo khi có video mới nhất.

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?