
Phần mềm MISA ASP là phần mềm kế toán dành cho kế toán dịch vụ của MISA, nó giống đến 90% giao diện nhập liệu so với phần mềm MISA AMIS.
Hiện tại SAVITAX đang sử dụng phần mềm MISA ASP để hạch toán cho tất cả các khách hàng của mình.
Sau đây Đại lý thuế SAVITAX sẽ chia sẻ về cách thức kiểm tra báo cáo tài chính vào thời điểm cuối năm trên phần mềm MISA ASP.
I. Kiểm tra tất cả các bút toán kết thúc tại mỗi phân hệ.
Kiểm tra xem đã tính giá xuất kho hay chưa? Nếu bạn chưa chắc chắn việc tính giá xuất kho đã được tính khi kết thúc dữ liệu bạn nên làm lại thao tác tính giá xuất kho một lần nữa. Điều này không ảnh hưởng đến số liệu của dữ liệu vì nên bạn cứ yên tâm mà tính lại nhé.
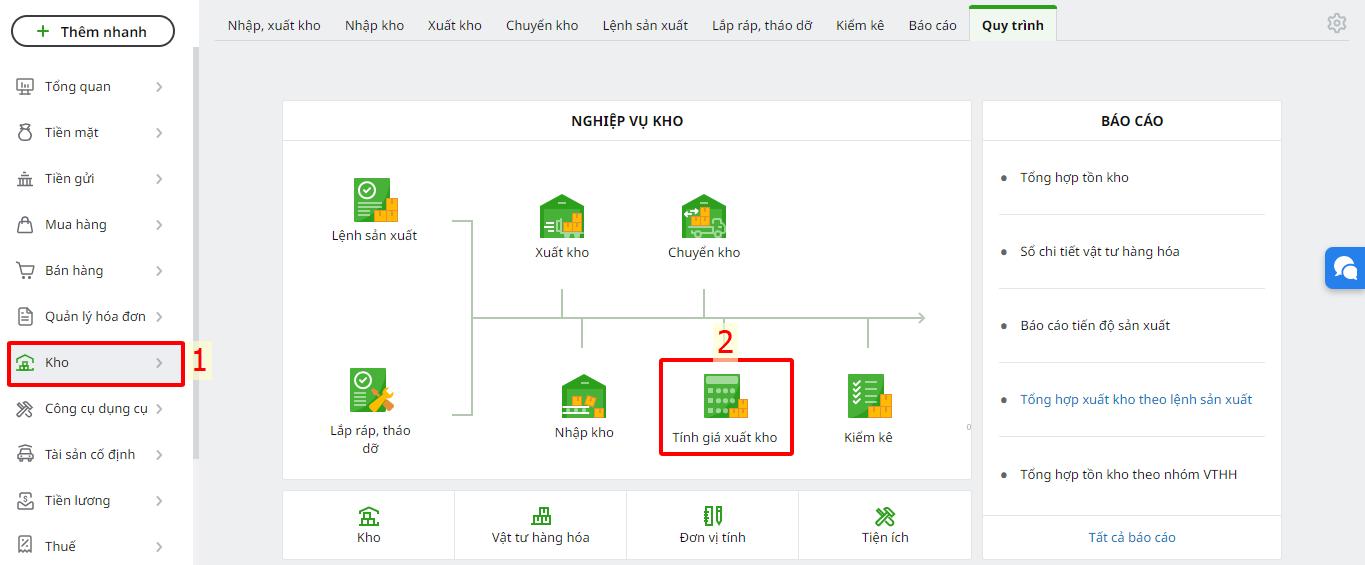
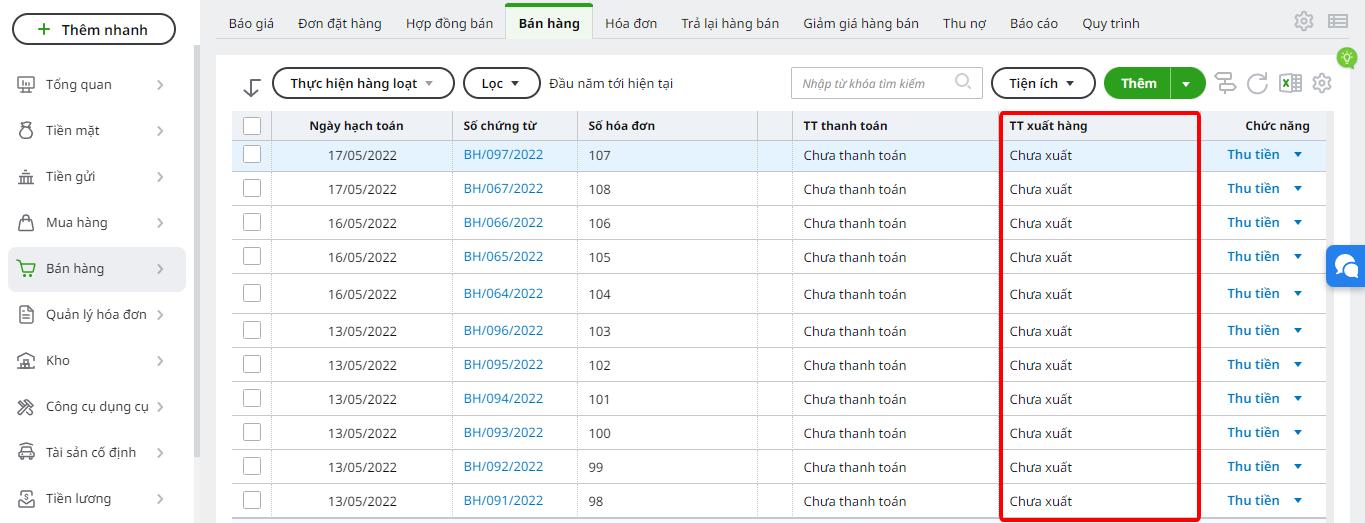
Kiểm tra lại các hóa đơn bán hàng đã được tích kiêm phiếu xuất hết hay chưa? Hoặc các phiếu xuất được lập riêng không đi kèm với hóa đơn bán hàng đã đúng và đủ với hóa đơn bán hàng hay chưa? Xem có các phiếu xuất khác có bị dư ra do thực hiện xuất riêng hay không?
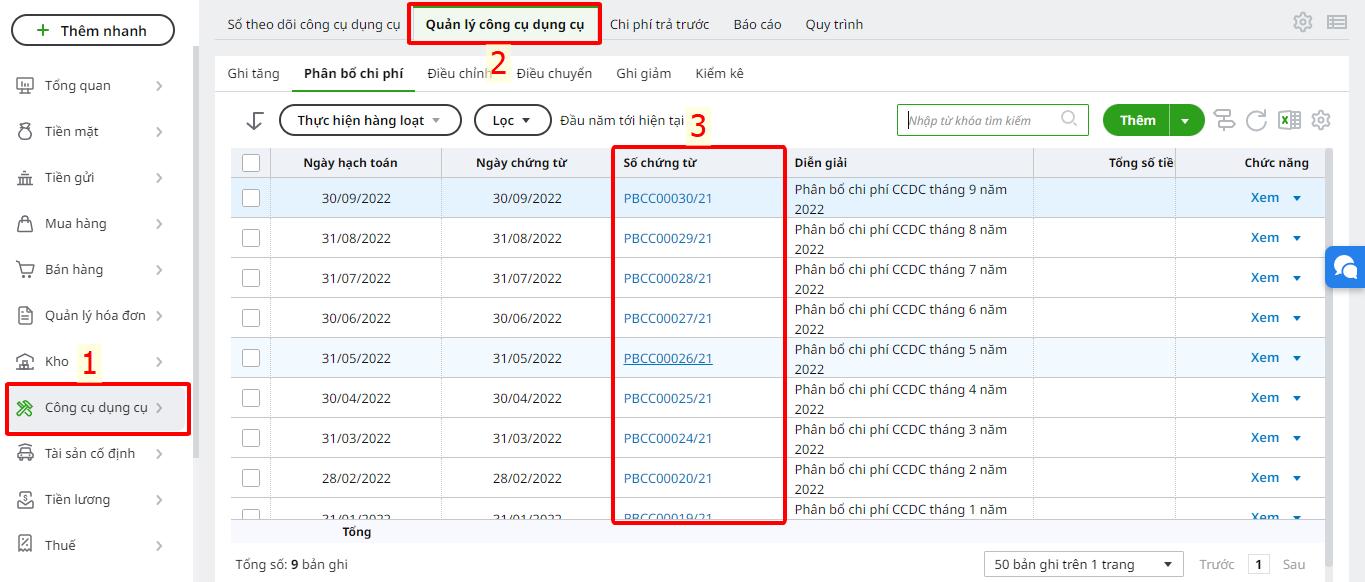
Kiểm tra các phân hệ như tài sản cố định, công cụ dụng cụ đã được tính phân bổ đủ số tháng hay chưa?
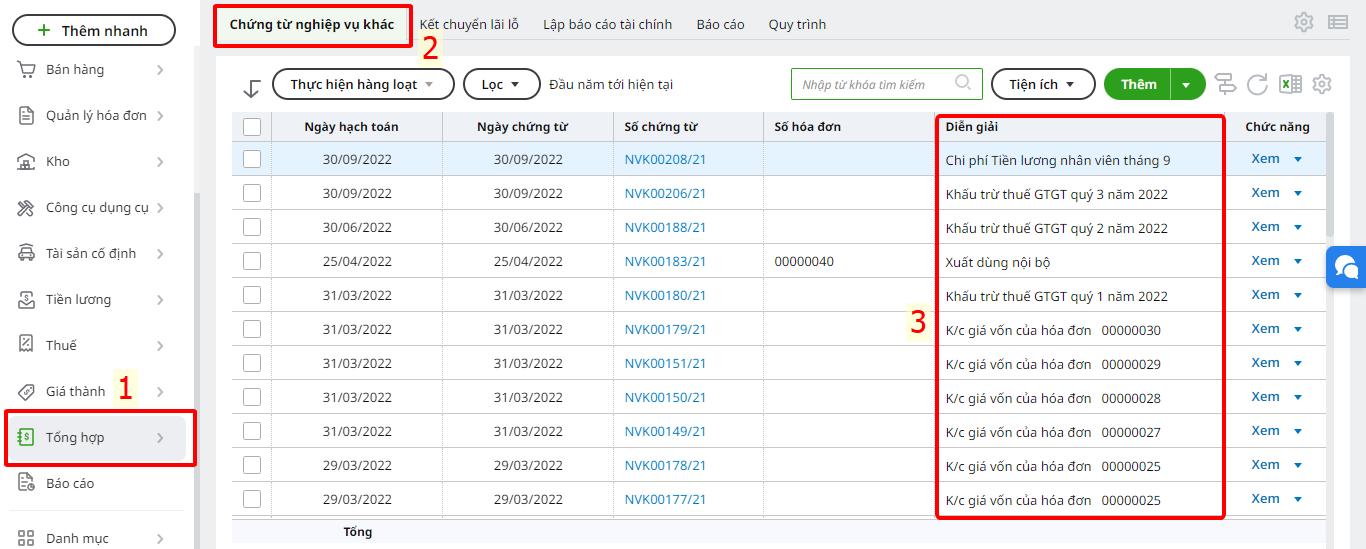
Đã thực hiện các bút toán kết chuyển, khấu trừ thuế hết chưa?
II. Kiểm tra lại tổng quan báo cáo tài chính.
Nguyên tắc kiểm tra báo cáo tài chính là kiểm tra bắt đầu từ trái qua phải, từ trên xuống dưới, tức là kiểm tra số dư đầ kỳ trước, sau đó kiểm tra tới số phát sinh trong kỳ theo từng tài khoản từ loại 1 đến loại 9.
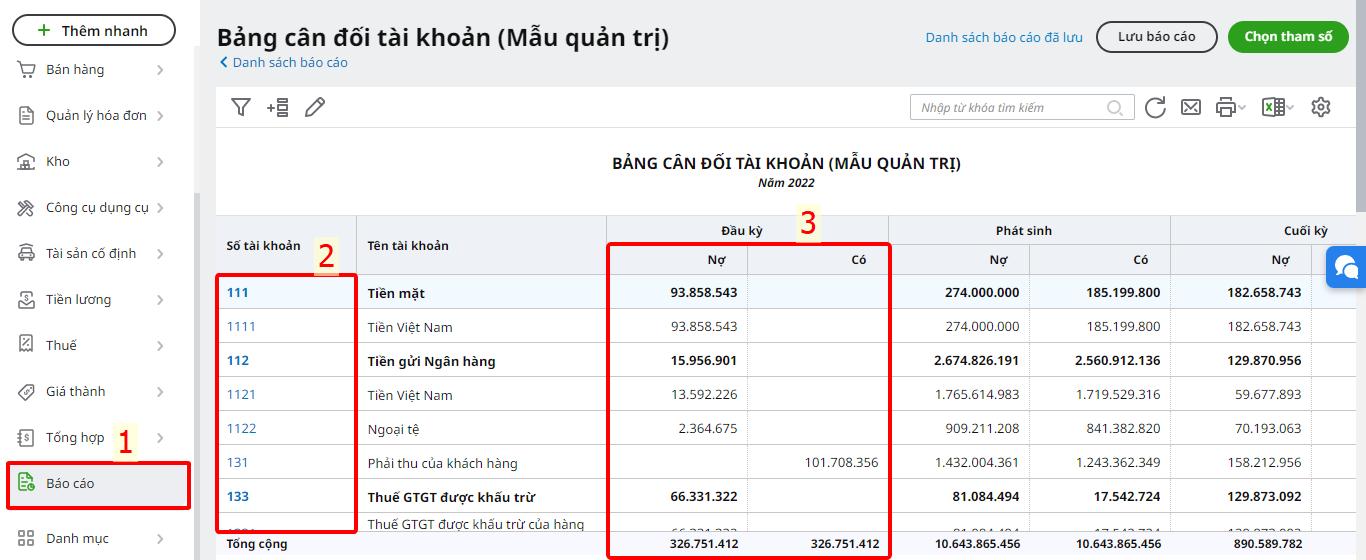
Đối với tài khoản 111: Các bạn tích vào số tài khoản khéo từ trên xuống dưới để kiểm tra xem có âm vào cuối kỳ ngày nào hay không? Nếu có xem lại video trước của SAVITAX để có cách xử lý cho khoản tiền mặt bị âm thời điểm.
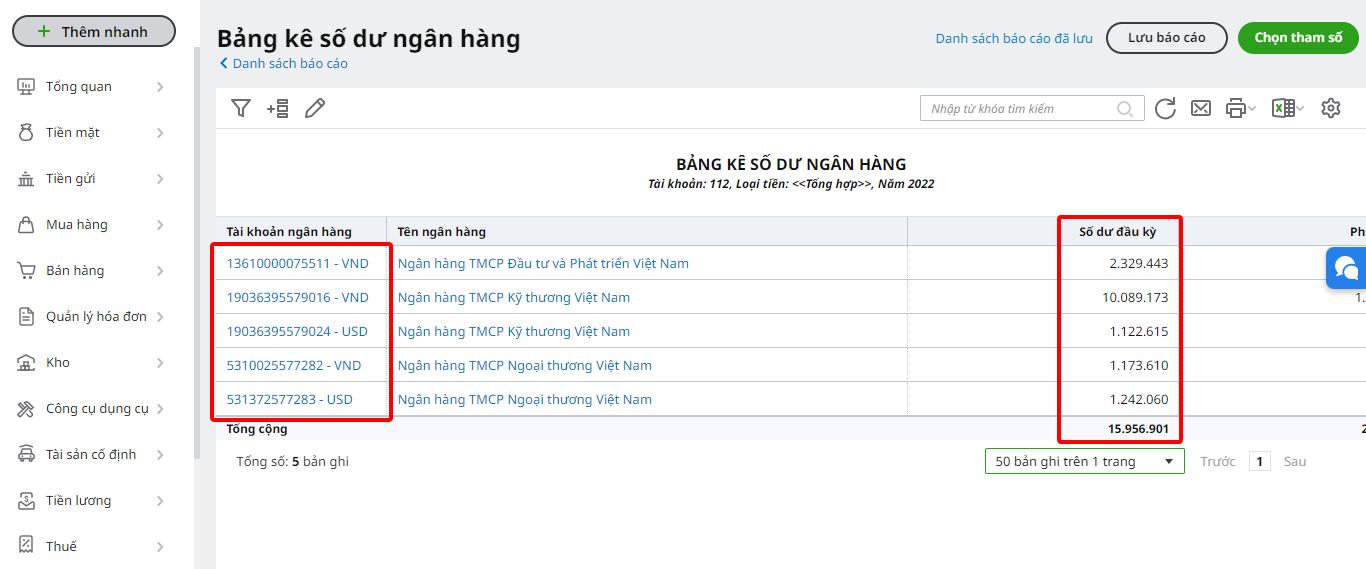
Đối với tài khoản 112: Kiểm tra đối chiếu tài khoản ngân hàng với sổ chi tiết tiền gửi của từng ngân hàng.
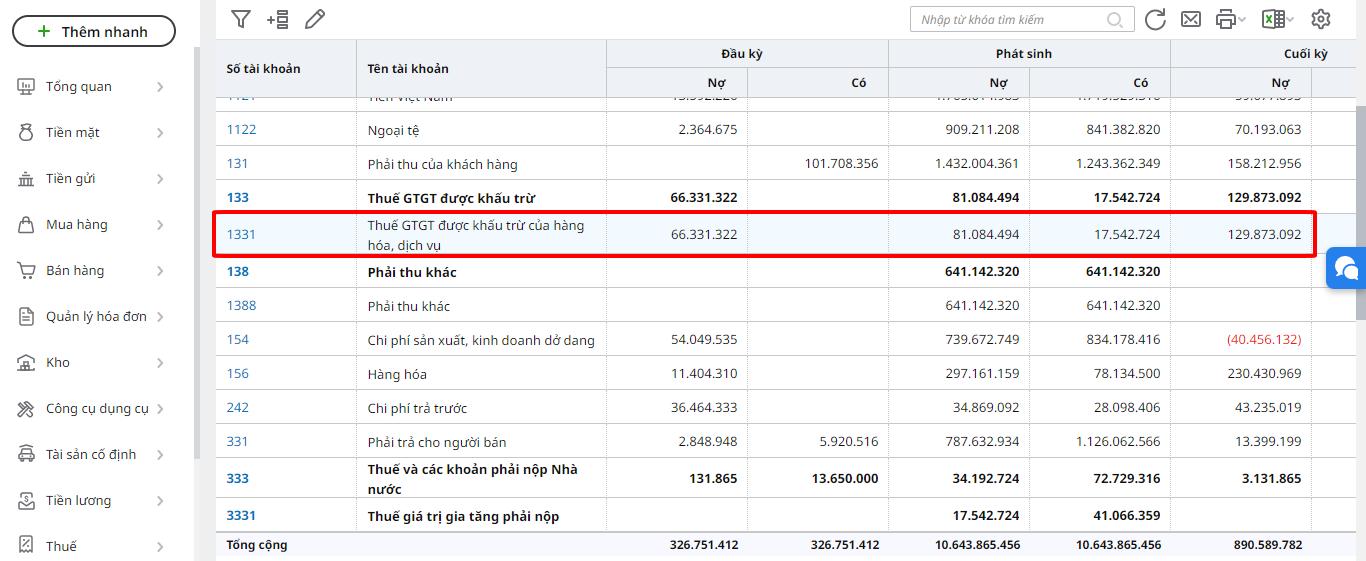
Đối với tài khoản 1331 và 33311: Các bạn kiểm tra xem đã đủ các bút toán khấu trừ thuế và nếu đủ rồi thì số dư trên 1331 có bằng với chỉ tiền chuyển kỳ sau của báo cáo GTGT hay không?
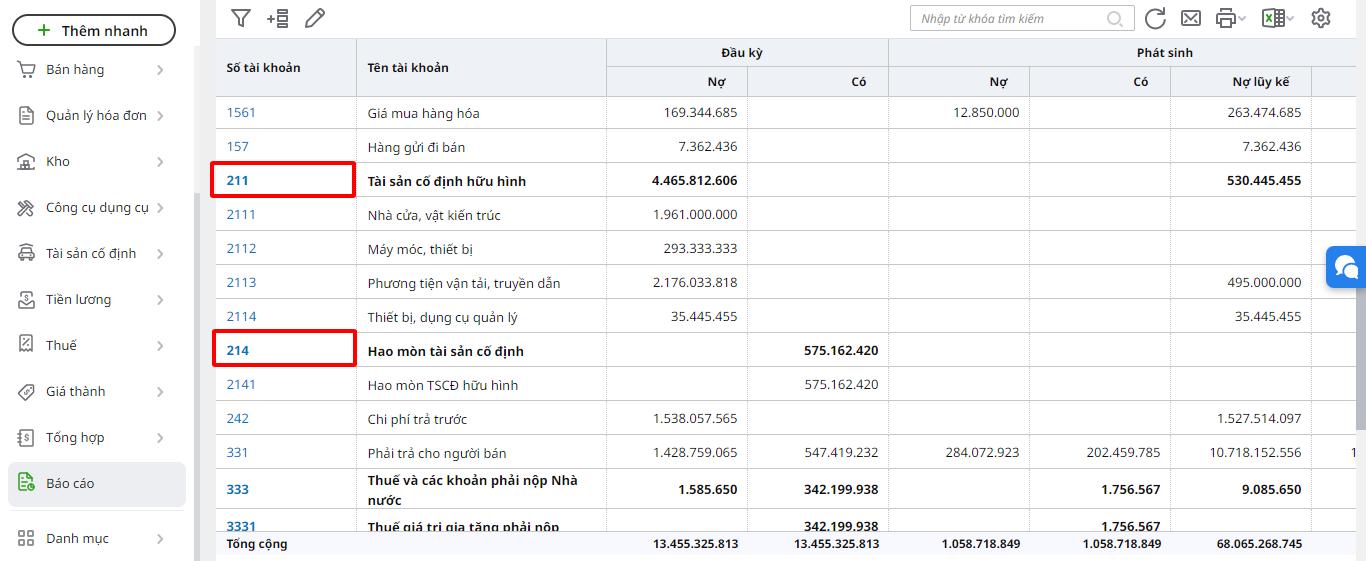
Đối với tài khoản 242 và 211: Các bạn xem có khớp với giá trị còn lại trên sổ CCDC + CPTT và sổ TSCĐ vào thời điểm cuối năm hay không?
Lưu ý đối với giá trị còn lại của sổ 211 chính là bằng Nợ 211-Có 214.
Đối với tài khoản 333: Kiểm tra lại phần hạch toán các tài khoản 333 thuế phải nộp nhà nước đối chiếu với số thuế phải nộp trên trang thuế điện tử.
Đối với tài khoản 334: Kiểm tra lại bảng lương, tờ khai thuế TNCN và C12 để so sánh với định khoản và số dự của tài khoản 334 và 338.
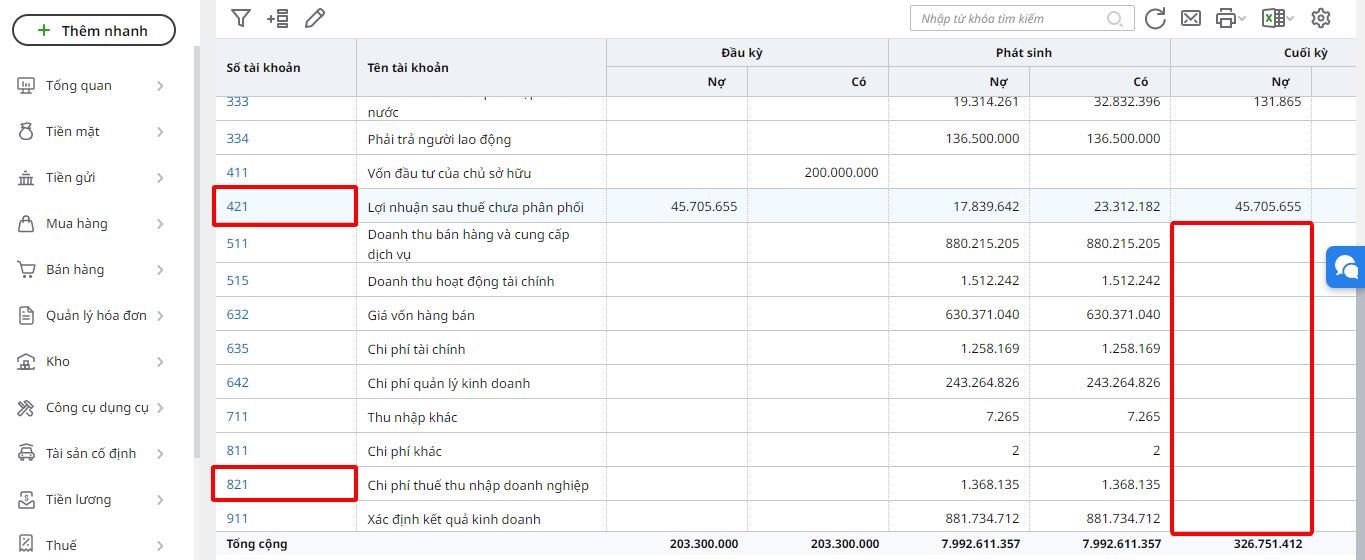
Cuối cùng đối với tài khoản 421: Các bạn lưu ý nhờ kiểm tra xem đã có bút toán định khoản chi phí thuế TNDN Nợ 821/C3334 hay chưa, nếu chưa có thì định khoản vào lại và kết chuyển lại lần nữa để 4212 là số lợi nhuận sau thuế trên bảng cân đối tài khoản.
Đối với các tài khoản từ loại 5-9 các bạn lưu ý không còn số dư.
III. Video hướng dẫn chi tiết kiểm tra dữ liệu trước khi lên báo cáo tài chính cuối năm 2022 trên phần mềm Misa online (MISA ASP)
Ngoài ra Đại lý thuế Satasa còn cung cấp cho quý doanh nghiệp dịch vụ rà soát báo cáo tài chính cuối năm để kế toán các đơn vị có thể tự tin hơn khi nộp báo cáo tài chính.
>> Liên hệ: Tại đây
>> Kênh Youtube Satasa: Tại đây. Đăng ký để nhận được thông báo khi có video mới nhất.

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?