
Ngày 05/03/2026, Chính phủ và Bộ Tài chính đã chính thức ban hành Nghị định 68/2026/NĐ-CP cùng Thông tư 18/2026/TT-BTC, mang đến những thay đổi quan trọng về chính sách và quản lý thuế đối với Hộ kinh doanh (HKD) và cá nhân kinh doanh (CNKD).
Giữa “rừng” thông tin pháp lý phức tạp, Đại lý Thuế Savitax đã tổng hợp và “giải mã” 5 điểm thay đổi cốt lõi nhất, giúp Quý khách hàng dễ dàng áp dụng và hạn chế tối đa rủi ro vi phạm.
1. Quy Định Về Ổn Định Phương Pháp Tính Thuế & Kỳ Kê Khai
Luật mới cho phép HKD có khoảng thời gian chuyển đổi linh hoạt:
-
Nếu năm 2025 HKD có doanh thu dưới 3 tỷ đồng, khi chuyển lên phương pháp kê khai vẫn được áp dụng cách tính (Doanh thu x tỷ lệ) cho đến hết năm 2026.
-
Trường hợp HKD có doanh thu từ trên 500 triệu đến 3 tỷ đồng đang tính thuế theo tỷ lệ trên doanh thu, nếu hết năm xác định doanh thu thực tế vượt quá 3 tỷ đồng, thì từ năm tiếp theo bắt buộc chuyển sang phương pháp (Thu nhập tính thuế x thuế suất).
-
Một khi đã quyết định lựa chọn phương pháp tính thuế theo (Thu nhập tính thuế x thuế suất), HKD bắt buộc phải áp dụng ổn định trong 2 năm liên tục kể từ năm đầu tiên áp dụng.
-
Về thời hạn thông báo: Nếu HKD bắt đầu hoạt động trong 6 tháng đầu năm và có doanh thu thực tế từ 500 triệu trở xuống, hạn chót thông báo cho cơ quan thuế là ngày 31/7. Nếu hoạt động trong 6 tháng cuối năm với doanh thu tương tự, hạn chót thông báo là ngày 31/1 năm sau.
-
Đặc biệt, HKD mới thành lập mà phát sinh doanh thu vượt 500 triệu đồng thì phải thực hiện kê khai theo quý ngay từ quý phát sinh vượt ngưỡng.
2. Quyền Lợi Mới Về Thuế Cho Thuế Tài Sản (Bất Động Sản)
Đây là tin vui cho các cá nhân có tài sản cho thuê:
-
Cá nhân có nhiều bất động sản cho thuê ở nhiều địa điểm khác nhau sẽ được trừ 500 triệu đồng trước khi tính thuế TNCN đối với một hoặc nhiều hợp đồng lựa chọn (tổng mức được trừ không vượt quá 500 triệu/năm).
-
Nếu hợp đồng đã chọn chưa trừ đủ 500 triệu, cá nhân được quyền chọn tiếp các hợp đồng khác để trừ cho đến khi đủ định mức.
-
Trường hợp cá nhân cho cá nhân thuê: Chủ tài sản phải trực tiếp khai thuế. Có thể chọn khai 2 lần/năm (trước 31/7 và trước 31/1 năm sau) hoặc khai 1 lần/năm (trước 31/1 năm sau).
-
Trường hợp cá nhân cho tổ chức thuê: Nếu hợp đồng quy định rõ tổ chức đi thuê khai và nộp thay, tổ chức đó sẽ thực hiện nghĩa vụ này tại thời điểm thanh toán tiền thuê.
3. Bắt Buộc Áp Dụng Hóa Đơn Điện Tử Máy Tính Tiền & Thương Mại Điện Tử
Chuyển đổi số trong bán lẻ và kinh doanh online đang được siết chặt:
-
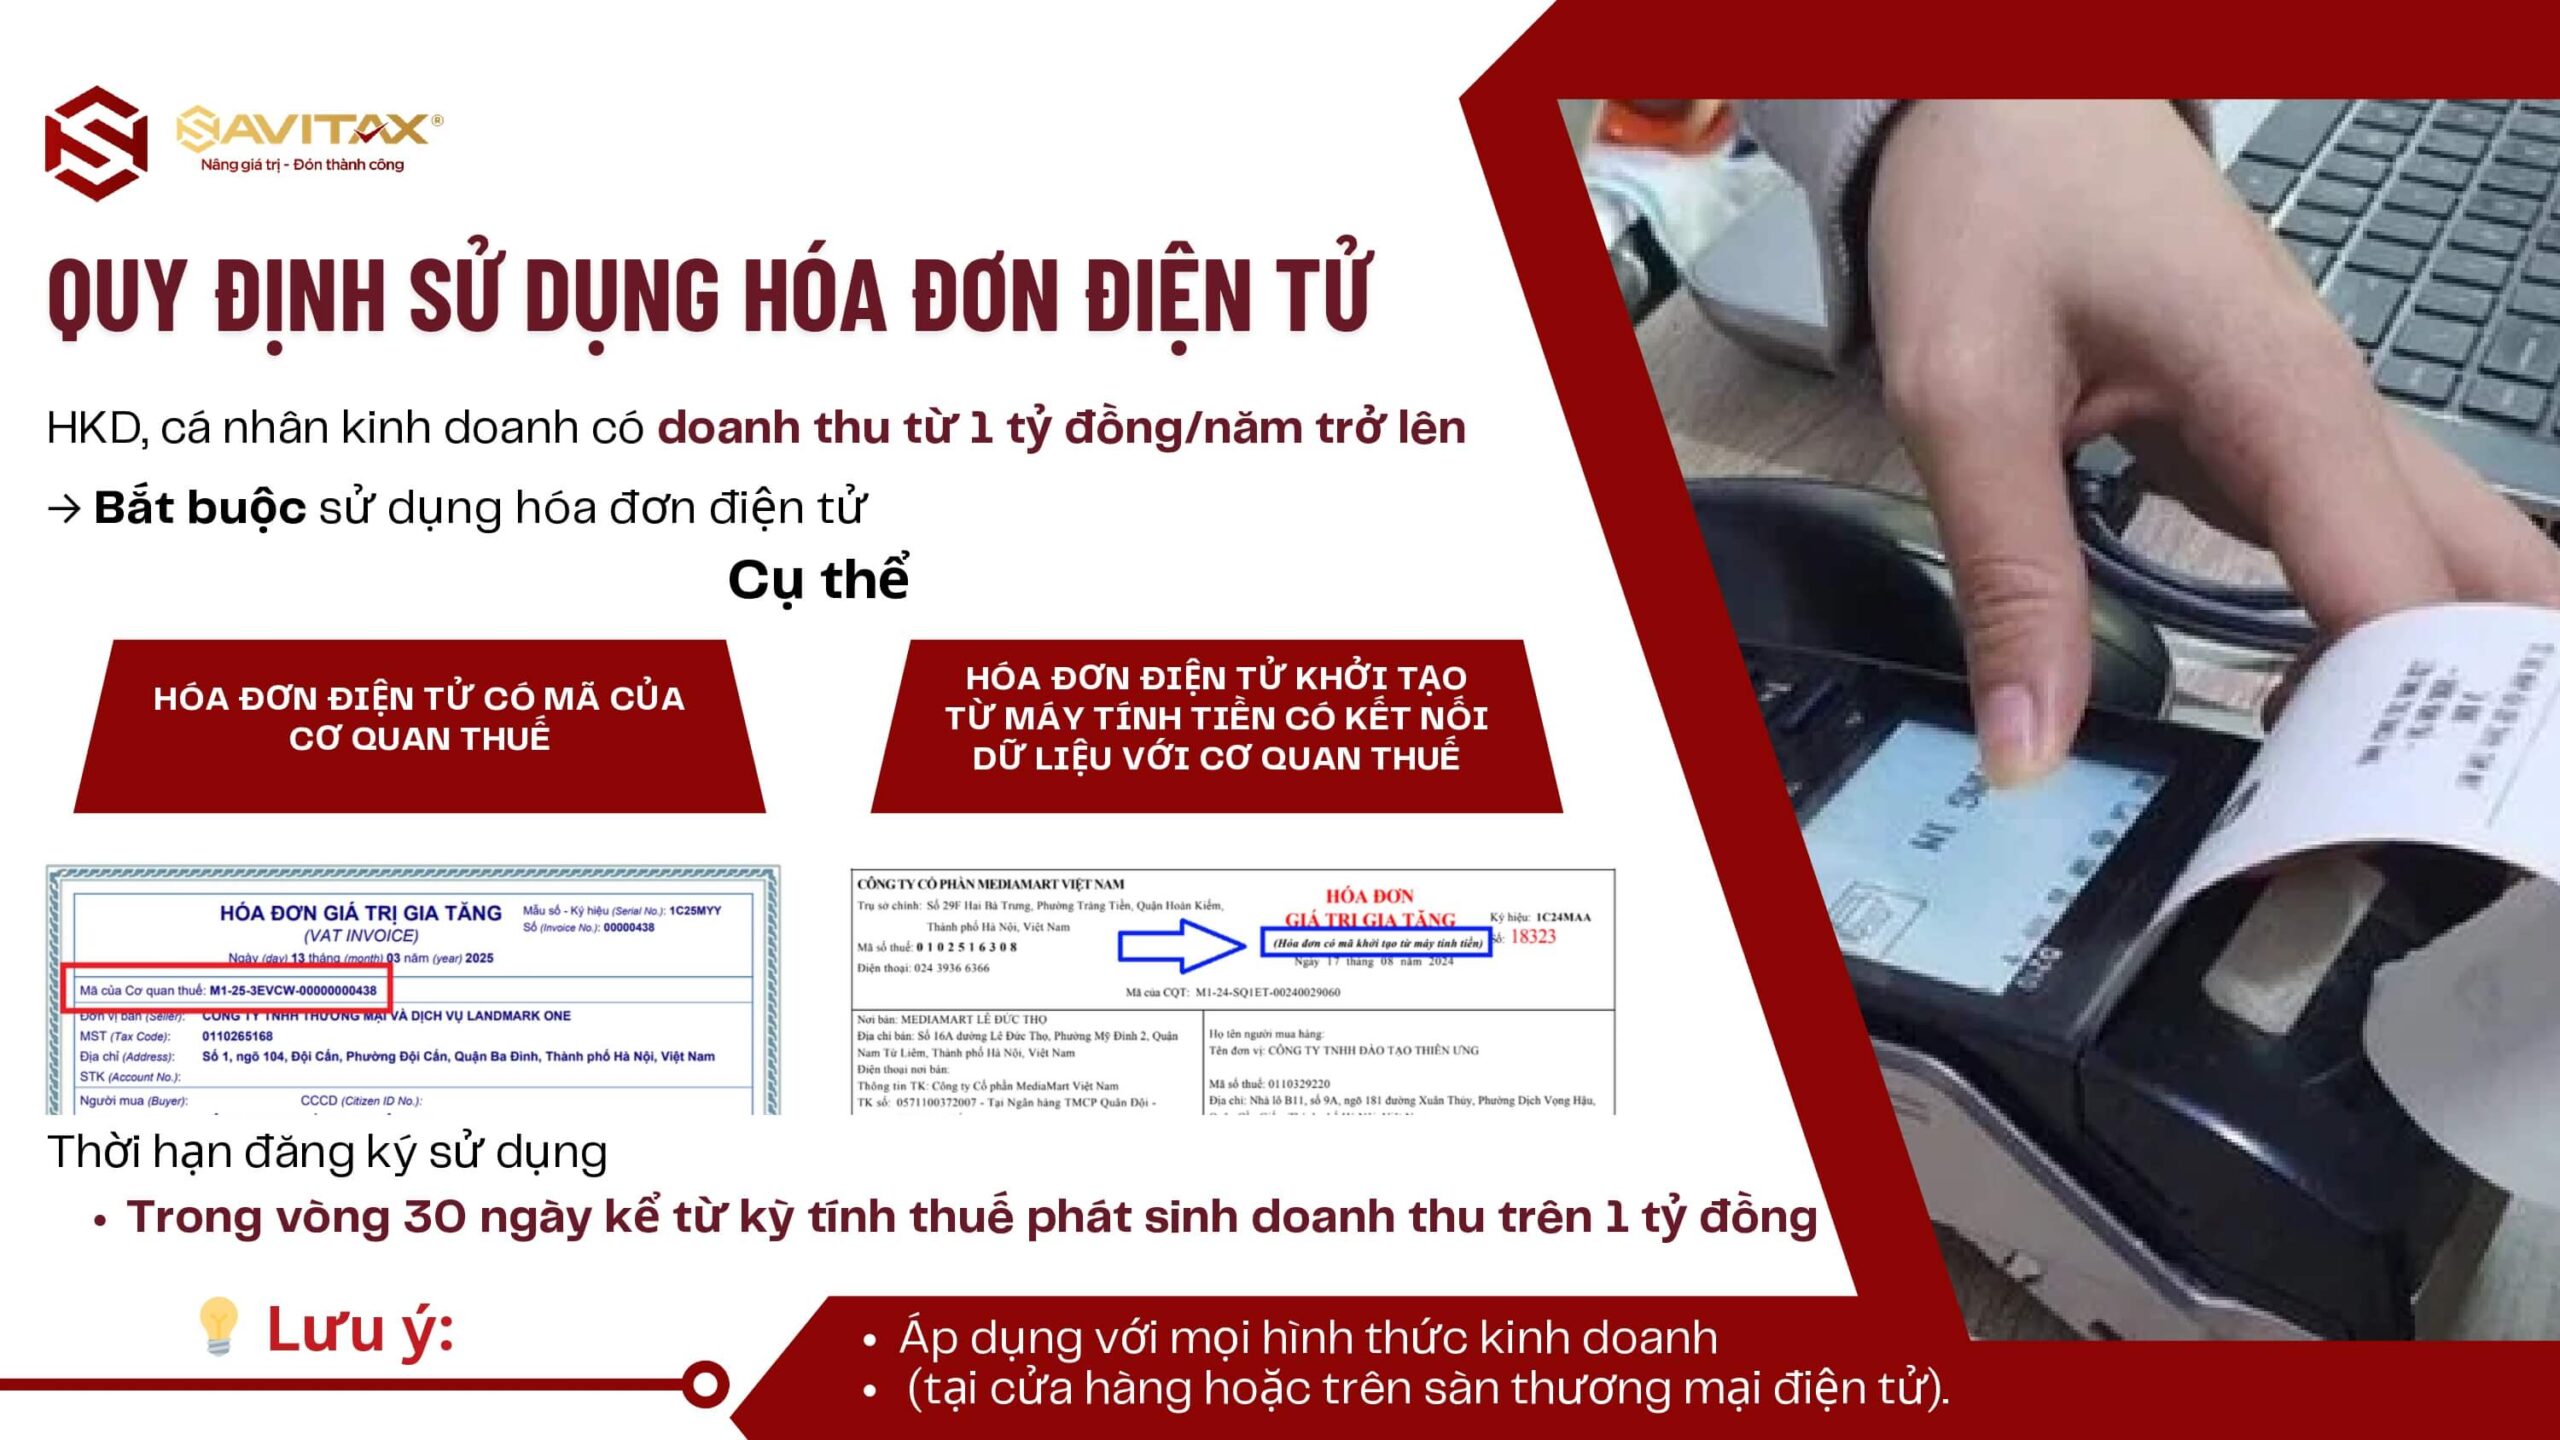
HKD có doanh thu tính thuế GTGT hàng năm từ 1 tỷ đồng trở lên bắt buộc phải áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
-
Thời hạn đăng ký sử dụng hóa đơn điện tử là trong vòng 30 ngày kể từ kỳ tính thuế mà doanh thu vượt mốc 1 tỷ đồng.
-
Quy định này áp dụng chung cho cả HKD kinh doanh tại cửa hàng truyền thống lẫn kinh doanh trên nền tảng thương mại điện tử (TMĐT).
-
Các HKD kinh doanh trên TMĐT nếu có doanh thu trên 1 tỷ đồng vẫn phải xuất hóa đơn và thực hiện quyết toán.
-
HKD, CNKD trên TMĐT (có doanh thu tổng hợp trên 3 tỷ, hoặc trên 500 triệu nếu chọn tính thuế theo thu nhập) phải tổng hợp doanh thu để quyết toán thuế TNCN năm. Số thuế đã được sàn TMĐT khấu trừ nộp thay sẽ được trừ vào số thuế phải nộp.
-
Trường hợp chỉ bán hàng online trên sàn, không có cửa hàng vật lý, HKD nộp hồ sơ thuế tại địa bàn nơi cư trú, nơi ở hiện tại, tạm trú hoặc thường trú.
>> Xem thêm: Đăng Ký Hộ Kinh Doanh Cá Thể
4. Quản Lý Chi Phí Được Trừ & Khai Báo Tài Khoản
Để áp dụng phương pháp thu nhập tính thuế có lợi nhất, HKD cần chuẩn hóa sổ sách:
-
Điều kiện chi phí được trừ: Phải có hóa đơn, chứng từ hợp lệ. Đặc biệt, các khoản chi từ 5 triệu đồng trở lên bắt buộc phải thanh toán không dùng tiền mặt.
-
Các chi phí hợp lệ tiêu biểu bao gồm: Nguyên vật liệu, hàng hóa, tiền lương, bảo hiểm bắt buộc, khấu hao tài sản cố định dùng cho kinh doanh, và lãi vay vốn kinh doanh (theo định mức).
-
Lưu ý quan trọng: Không được tính vào chi phí được trừ đối với tiền lương của chính chủ hộ kinh doanh và các khoản chi phục vụ nhu cầu cá nhân, gia đình.
-
Ngoài ra, HKD bắt buộc phải thông báo số tài khoản ngân hàng và số hiệu ví điện tử cho cơ quan thuế thông qua hình thức nộp tờ khai điện tử theo mẫu của Thông tư 18.
5. Đặc Quyền Riêng Về Thời Hạn Nộp Tờ Khai & Xử Lý Tiền Chậm Nộp
Do Nghị định 68 được ban hành vào ngày 05/03/2026, cơ quan thuế có chính sách hỗ trợ thời gian đầu:
-
Đối với HKD kê khai theo tháng (thông thường hạn nộp là ngày 20 tháng sau), riêng đối với các tháng 1, 2, 3 năm 2026, thời hạn nộp tờ khai chậm nhất được kéo dài đến ngày 20/4 mà không sợ bị tính phát sinh chậm nộp.
-
HKD và CNKD được hoàn thuế nếu số thuế đã tạm nộp hoặc khấu trừ lớn hơn số thuế phải nộp khi quyết toán.
-
Nếu số thuế tạm nộp trong năm ít hơn số thuế phải nộp khi quyết toán cuối năm, HKD chỉ cần nộp bổ sung phần chênh lệch và không bị tính tiền chậm nộp.
-
Trong trường hợp bất khả kháng hoặc người nộp thuế là người khuyết tật, có thể nộp tờ khai trực tiếp qua dịch vụ hành chính công cấp xã hoặc qua bưu chính.
Lưu ý Về Hàng Tồn Kho: Khi chuyển đổi hình thức tính thuế, HKD được phép lập bảng kê khai số lượng hàng hóa, tài sản tồn kho gửi cơ quan thuế. Thời hạn nộp bảng kê này là nộp cùng hồ sơ khai quý 1 năm 2024 đối với HKD khai quý, hoặc trước ngày 20/4 đối với HKD khai tháng.
Thông tin liên hệ nhanh:
-
📞 Hotline: 0989.666.253 – 0916.084.266
-
📧 Email: ketoan@savitax.vn
-
🌐 Website: www.savitax.vn
-
▶️ YouTube: Tư Vấn Thuế Savitax

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?