
Căn cứ vào khoản 1, điều 8 Nghị định 123/2020/NĐ-CP thì Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
-
- Bán hàng hóa, cung cấp dịch vụ trong nội địa;
- Hoạt động vận tải quốc tế;
- Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
- Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
Như vậy, từ thời điểm nghị định 123/NĐ-CP và thông tư 78/2021/TT-BTC có hiệu lực. Việc xuất hóa đơn hàng xuất khẩu là quy định bắt buộc. Khi doanh nghiệp có hoạt động xuất khẩu, phải xuất hóa đơn để ghi nhận khoản doanh thu này.
Thời điểm xuất hóa đơn hàng xuất khẩu
Theo quy định tại điểm b, điểm c khoản 3 Điều 13 Nghị định 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ thì cơ sở lập hóa đơn GTGT cho hàng hóa xuất khẩu là sau khi hàng hóa đã thực xuất khẩu có xác nhận của cơ quan hải quan đối với trường hợp ủy thác xuất khẩu và sau khi làm xong thủ tục cho hàng hóa xuất khẩu đối với người khai hải quan kê khai, nộp thuế giá trị gia tăng theo phương pháp khấu trừ có hàng hóa, dịch vụ xuất khẩu.
Theo quy định trên thì thời điểm phát hành hóa đơn GTGT đối với hàng xuất khẩu là sau khi người khai hải quan hoàn thành thủ tục hải quan xuất khẩu
Cách xuất hóa đơn hàng xuất khẩu
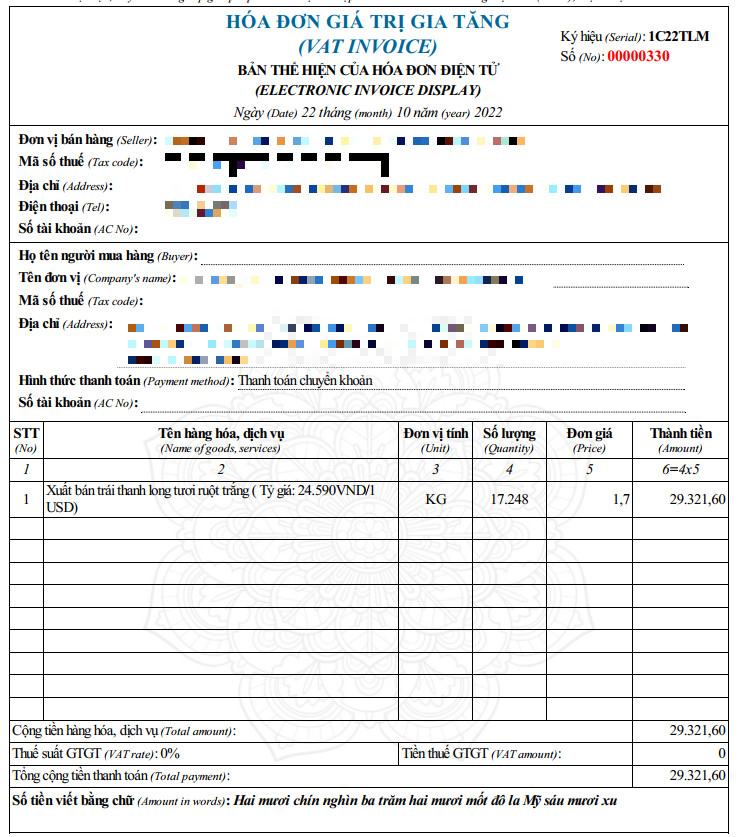
Khi xuất hóa đơn hàng xuất khẩu, có thể ghi đơn giá, thành tiền và tổng cổng thanh toán bằng Nguyên tệ (Ngoại tệ).
Bạn có thể tham khảo hóa đơn ví dụ dưới đây:
Lưu ý cách ghi tỷ giá trên hóa đơn không lấy theo:
Từ ngày 1/1/2015, theo quy định tại Tại điểm 3, Khoản 4, Điều 2, Thông tư 26/2015/TT-BTC
-
- Tỷ giá giao dịch thực tế để hạch toán doanh thu là tỷ giá mua vào của Ngân hàng thương mại nơi người nộp thuế mở tài khoản.
- Các trường hợp cụ thể khác thực hiện theo hướng dẫn của Bộ Tài chính tại Thông tư số 200/2014/TT-BTC ngày 22 tháng 12 năm 2014.”
a. Trường hợp xuất hàng trước thanh toán sau:
Nếu KH thanh toán cùng ngày hoàn thành thủ tục hải quan thì doanh thu ghi nhận theo tỷ giá thực tế tại ngày giao dịch.
Nếu KH thanh toán sau khi hoàn thành thủ tục hải quan thì doanh thu ghi nhận theo tỷ giá thực tế tại ngày giao dịch
b. Trường hợp nhận trước toàn bộ số tiền hàng thì doanh thu ghi nhận theo tỷ giá tại thời điểm nhận trước.
c. Trường hợp nhận trước 1 phần số tiền hàng
Đối với doanh thu tương ứng số tiền đã nhận trước của người mua thì ghi nhận theo tỷ giá thực tế tại thời điểm nhận trước.
Đối với phần doanh thu chưa thu được tiền thì sẽ ghi nhận theo tỷ giả thực tế tại thời điểm phát sinh.

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?