
Hồ sơ đăng ký thuế cho cá nhân về việc cho thuê tài sản dưới 100 triệu.
I. CĂN CỨ PHÁP LÝ
Thông tư 40/2021/TT-BTC ban hành ngày 01/06/2021;
Công văn 2626/TCT/DNNCN ban hành ngày 19/07/2021;
Thông tư 100/2021/TT-BTC ban hành ngày 15/11/2021;
II. ĐỐI TƯỢNG ÁP DỤNG
Cá nhân cho thuê tài sản là cá nhân có thu nhập từ việc cho thuê tài sản, bao gồm: Cho thuê mặt bằng, cửa hàng, nhà, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú; cho thuê máy móc thiết bị,phương tiện vận tải không bao gồm người điều khiển; cho thuê tài sản khác không bao gồm dịch vụ đi kèm.
III. HƯỚNG DẪN CÁCH KÊ KHAI THUẾ VỀ VIỆC CHO THUÊ TÀI SẢN
1. Đối với cá nhân cho thuê tài sản chưa có Mã số thuế TNCN. Bộ hồ sơ cần chuẩn bị:
- Tờ khai đăng ký thuế mẫu số 05-ĐK-TCT ban hành kèm theo Thông tư Thông tư số 105/2020/TT-BTC.
- Bản sao CMND/CCCD còn hiệu lực.
- Nơi nộp tờ khai đăng ký thuế là Chi cục Thuế nơi cá nhân cư trú (nơi đăng ký thường trú hoặc tạm trú).
2. Đối với cá nhân đã có mã số thuế thu nhập cá nhân
Cá nhân đó sẽ phải đăng ký cấp mã số thuế cho hoạt động cho thuê tài sản theo các bước sau:
Bước 1: Người nộp thuế truy cập vào trang http://canhan.gdt.gov.vn;
Bước 2: Người nộp thuế vào chức năng “Đăng ký thuế lần đầu”, chọn đối tượng là “Hộ gia
đình, nhóm cá nhân kinh doanh, cá nhân kinh doanh theo Thông tư 105”;
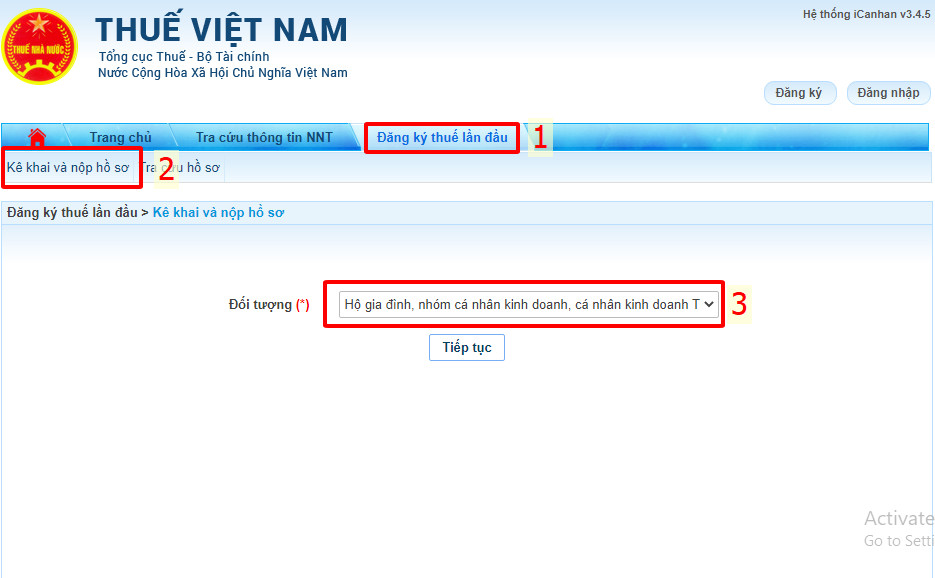
Bước 3: Nhấn “Tiếp tục”, hệ thống sẽ hiển thị thông tin tài khoản như dưới đây
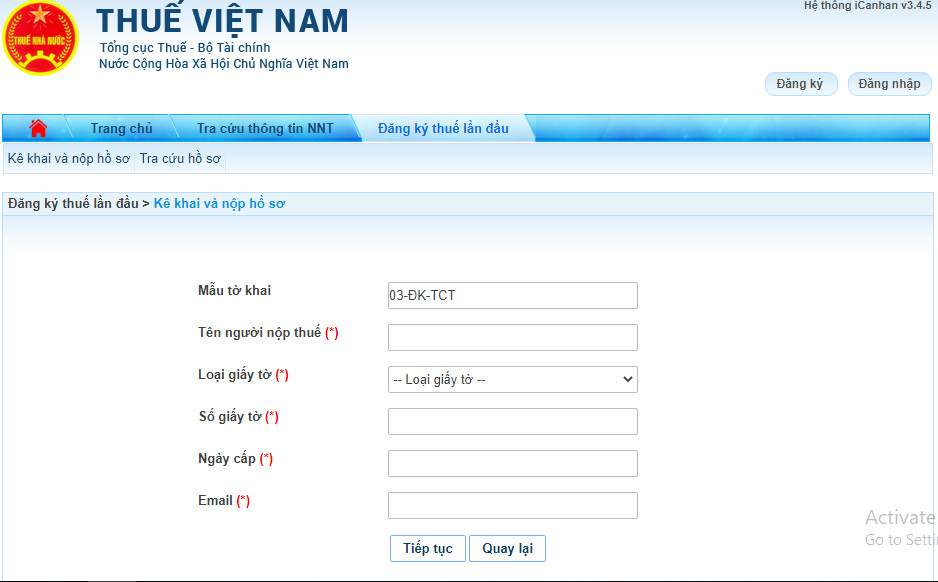
Bước 4: Nhấn “Tiếp tục” và điền các thông tin của tờ khai 03-ĐK-TCT:
[1] Tên người nộp thuế: Điền tên người nộp thuế (NNT);
[2] Mã số thuế: Không điền, do cá nhân chưa được cấp mã số thuế (MST) cho thuê tài sản;
[3] Thông tin đại lý thuế: Không điền;
[4] Địa chỉ kinh doanh: Điền thông tin chi tiết về địa chỉ của tài sản cho thuê như số nhà, đường, phường, thành phố, số điện thoại và email liên hệ theo như trên hợp đồng thuê;
[5] Địa chỉ nhận thông báo thuế (chỉ kê khai nếu địa chỉ nhận thông báo thuế khác địa chỉ trụ sở chính): Chỉ ghi thông tin này trong trường hợp NNT đăng ký nhận các thông báo của cơ quan thuế tại địa chỉ khác với địa chỉ đang kinh doanh;
[6] Thông tin về đại diện hộ kinh doanh: Điền thông tin của NNT như địa chỉ đăng ký thường trú, địa chỉ nơi sinh sống, điện thoại, email.
Lưu ý: Số điện thoại là số chính chủ của bên cho thuê để nhận các thông tin từ cơ quan thuế.
[7] Giấy chứng nhận đăng ký hộ kinh doanh/giấy chứng nhận đăng ký kinh doanh: Không điền;
[8] Thông tin về giấy tờ của đại diện hộ kinh doanh: Điền thông tin của NNT theo CMND/CCCD;
[9] Vốn kinh doanh: Điền số vốn kinh doanh (nếu có);
[10] Ngành nghề kinh doanh chính: Chọn ngành nghề theo danh mục;
[11] Ngày bắt đầu hoạt động: Là ngày bắt đầu đi vào hoạt động cho thuê tài sản;
[12] Tình trạng đăng ký thuế: Chọn “Cấp mới” hoặc “Tái hoạt động SXKD”;
[13] Thông tin về các đơn vị liên quan: Chọn “Có cửa hàng, cửa hiệu, kho hàng phụ thuộc” (nếu có).
Bước 5: Sau khi điền xong các nội dung trên tờ khai 03-ĐK-TCT, NNT nhấn “Hoàn thành đăng ký” và hệ thống thông báo Hồ sơ đăng ký thuế đã được gửi thành công. Vui lòng chờ xử lý. Và được cấp mã giao dịch và mã bảo mật để tra cứu hồ sơ đăng ký thuế.
Bước 6: NNT đến bộ phận 1 cửa và chuẩn bị bộ hồ sơ dưới đây:
Hồ sơ bao gồm các loại giấy tờ sau:
- Tờ khai đăng ký thuế mẫu 03/ĐK-TCT theo Thông tư số 105/2020/TT-BTC;
- Chứng minh nhân dân/CCCD;
- Hợp đồng cho thuê tài sản;
- Giấy ủy quyền.
- Tờ khai đăng ký thuế mẫu 03-ĐK-TCT sau khi đăng ký xong thì có thể tải về và có đầy đủ thông tin.
- Mã số thuế sẽ là mã số thuế của cá nhân và có thêm đuôi 001 đằng sau. Ví dụ: xxxxxxxxxx-001.
Lưu ý: Nếu công ty khai thay cho cá nhân thì cần phải có giấy uỷ quyền cá nhân cho thuê uỷ quyền cho công ty khai ký hồ sơ (ủy quyền cần công chứng) và giấy uỷ quyền công ty uỷ quyền cho nhân viên kê khai thay.
Bước 7:Chờ cơ quan thuế cấp mã cùng giấy chứng nhận đăng ký thuế theo mẫu sau:
Sau khi có mã số thuế cho thuê tài sản, bạn tiến hành đăng ký tài khoản trên trang http://canhan.gdt.gov.vn, mã OTP và mật khẩu sẽ được cấp qua số điện thoại đã đăng ký.http://canhan.gdt.gov.vn
>> Xem thêm: Hạch toán chi phí sửa chữa tài sản cố định và nâng cấp TSCĐ
3. Cách kê khai thuế cho thuê nhà qua mạng
Bước 1: NTT truy cập vào trang http://canhan.gdt.gov.vn và đăng nhập thông tin mã số thuế;
Bước 2: Tiếp tục đăng nhập theo mật khẩu mà cơ quan thuế đã cung cấp;
Bước 3: Bấm vào “Kê khai thuế”, nhấn “Khai thuế cho thuê tài sản” rồi chọn tờ khai “01/TTS – Tờ khai đối với hoạt động cho thuê tài sản (TT40/2021)”;
Bước 4: Tiếp theo, NNT chọn cơ quan thuế (cơ quan thuế quản lý tài sản cho thuê) để nộp và chọn “Tiếp tục”;
Trong đó:
- Cục thuế: Nơi có tài sản cho thuê;
- Chi cục thuế: Nơi có tài sản cho thuê;
- Loại tờ khai: Chọn “Tờ khai chính thức” đối với khai lần đầu và chọn “Tờ khai bổ sung” trong trường hợp có điều chỉnh so với tờ khai chính thức;
- Hình thức kê khai: “Năm” hoặc “Phát sinh từng lần”;
- Năm kê khai: Nhập năm kê khai.
Bước 5: NNT điền các dữ liệu của tờ khai theo trình tự như sau:
Trước tiên, NNT phải điền thông tin ở tờ khai 01/BK-TTS dựa vào hợp đồng cho thuê tài sản. Trong đó:
[06]: Số thứ tự (hệ thống tự đánh);
[06a]: Chọn trong danh mục là “Hợp đồng”;
[07]: Điền tên của bên thuê tài sản theo Hợp đồng cho thuê;
[08]: Điền mã số thuế của bên thuê tài sản (nếu có);
[09], [10]: Chọn đánh dấu X vào loại tài sản tương ứng là bất động sản hay động sản;
[11]: Đánh số hợp đồng;
[12]: Đánh ngày trên hợp đồng;
[13]: Chọn mục đích sử dụng tài sản thuê;
[14]: Nếu bên thuê có đầu tư xây dựng cơ bản thì đánh dấu X;
[15a], [15b]: Điền địa chỉ bất động sản cho thuê;
[16]: Điền thông tin diện tích sàn cho thuê;
[17a]: Điền kỳ thanh toán trong năm theo số tháng (căn cứ vào thời gian thanh toán trên hợp đồng là 1 tháng hoặc 1 quý tương ứng với 3 tháng đề điền thông tin);
[17], [18]: Nhập thời gian cho thuê của hợp đồng;
[19a]: Hệ thống tự động hiển thị năm tính thuế;
[19]: Điền thông tin giá cho thuê 1 tháng đã bao gồm thuế. Trường hợp giá cho thuê chưa bao gồm thuế thì NNT quy đổi để ra giá cho thuê 1 tháng;
Từ mã số [20] đến [26]: Hệ thống tự động tính dựa trên các dữ liệu đã được điền trước đó;
[27]: Chọn trạng thái hợp đồng. Trong đó:
» Hợp đồng khai lần đầu: Sẽ tự sinh MSQLHĐ (mã số quản lý hợp đồng);
» Hợp đồng đã khai, không thay đổi: Phải nhập MSQLHĐ cũ vào chỉ tiêu 27;
» Hợp đồng đã khai, có thay đổi: Phải nhập MSQLHĐ cũ vào chỉ tiêu 27.
Sau khi điền đầy đủ các thông tin, hệ thống sẽ tự động cập nhật doanh thu và số thuế TNCN, thuế GTGT sang tờ khai 01/TTS.
Bước 6: Trên dữ liệu tờ khai chính:
- Nếu muốn lưu tờ khai, bạn nhấn “Lưu bản nháp”;
- Nếu muốn tải file dữ liệu hợp đồng, nhấn “Hoàn thành kê khai”;
- Nếu muốn sửa lại dữ liệu, NNT nhấn “Sửa lại”.
Trước khi nộp tờ khai, NNT phải nhấn “Kết xuất XML”, sau đó chọn “Nộp tờ khai”.
Bước 7: NNT điền số lượng tệp hợp đồng tải lên. Tiếp đến, nhấn “Đính kèm hợp đồng với tờ khai” và tải file hợp đồng lên.
Lưu ý: Chỉ có thế tải file có định dạng .JPG, .PNG, .PDF với dung lượng dưới 10MB. Trường hợp file có dung lượng lớn hơn thì NNT phải nộp hồ sơ qua đường bưu điện hoặc tại bộ phận 1 cửa của cơ quan thuế.
Bước 8: Nhấn “Tiếp tục” để xác thực nộp tờ khai.
- NNT nhấn “Tiếp tục”, hệ thống sẽ tự động gửi một mã OTP về điện thoại theo số đã đăng ký;
- NNT nhấn “Quay lại” nếu muốn quay lại màn hình “Nộp tờ khai”;
- Nhập mã OTP.
Lưu ý: Thời hạn của việc nhập mã OTP là 5 phút. Sau 5 phút, nếu không nhập thì hệ thống sẽ tự timeout. Nếu muốn gửi tờ khai, NNT phải thực hiện lại từ đầu.
Bước 9: Khi hoàn thành xong nghĩa vụ kê khai thuế cho thuê tài sản, NNT ra ngân hàng nộp thuế cho thuê tài sản theo thông tin tài khoản của chi cục thuế quản lý
IV: ĐỐI TƯỢNG MIỄN TÍNH THUẾ CHO THUÊ TÀI SẢN
1. Đối với thuế TNCN và GTGT
Căn cứ theo Thông tư 40/2021/TT-BTC và Thông tư 100/2021/TT-BTC ngày 15/11/2021 (sửa đổi điểm c khoản 1 Điều 9 của Thông tư 40/2021/TT-BTC):
Cá nhân cho thuê tài sản có doanh thu tròn năm dương lịch từ 100 triệu đồng trở xuống thì không phải nộp thuế GTGT và thuế TNCN;
Cá nhân chỉ có hoạt động cho thuê tài sản với thời gian cho thuê không trọn năm và doanh thu không vượt quá 100 triệu đồng/năm thì không phải nộp thuế GTGT và thuế TNCN. Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp thuế hay không phải nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch.
2. Đối với lệ phí thuế môn bài
Căn cứ vào khoản 1 Điều 3 của Nghị định 139/2016/NĐ/CP về khoản miễn lệ phí môn bài:
Như vậy, trong năm dương lịch, cá nhân cho thuê tài sản có doanh thu dưới 100 triệu đồng/năm thì không phải kê khai, nộp thuế GTGT, thuế TNCN cũng như được miễn nộp lệ phí môn bài.
>> Liên hệ: Tại đây

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?