
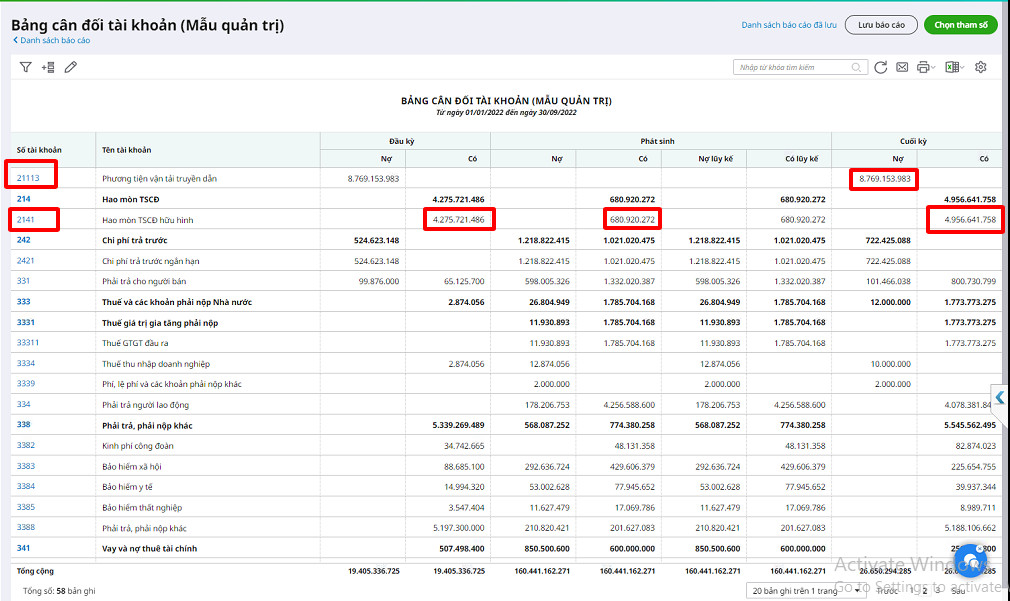
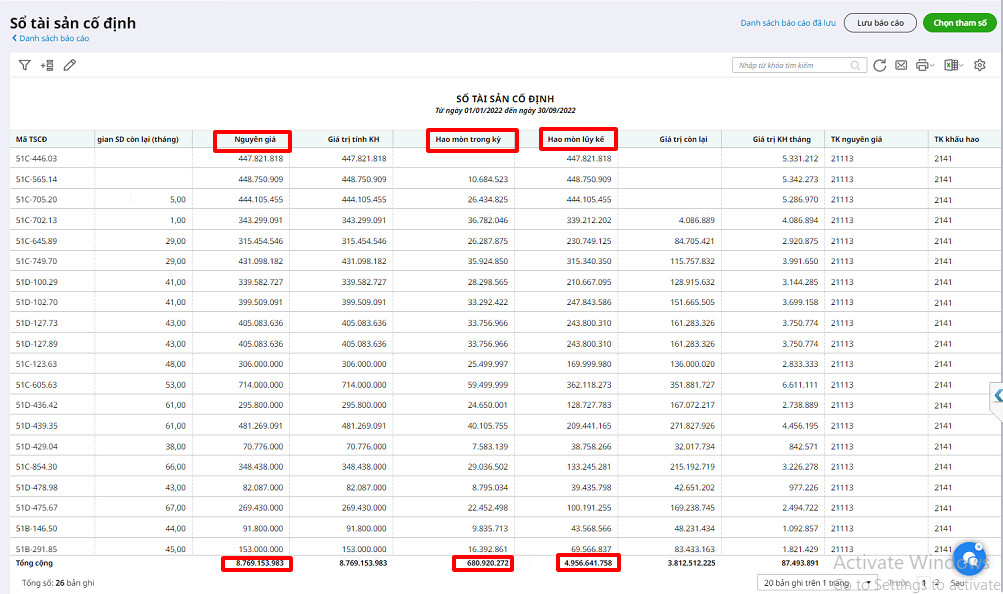
Số dư của các TK nguyên giá, hao mòn lũy kế trên Sổ cái sẽ bằng Tổng nguyên giá, tổng hao mòn lũy kế của các TSCĐ của sổ tài sản cố định:
Phát sinh Nợ TK 211 sẽ bằng Tổng nguyên giá trên Sổ TSCĐ (chi tiết theo từng TK 211)
Phát sinh Có TK 2141 đầu kỳ sẽ bằng hao mòn lũy kế tại ngày đầu năm trên Sổ TSCĐ
Phát sinh Có TK 2141 trong kỳ sẽ bằng hao mòn trong kỳ trên Sổ TSCĐ
Gía trị còn lại trên sổ TSCĐ sẽ bằng Nợ TK 211 trừ Có TK 214
Sổ cái:
Sổ tài sản:
Để kiểm tra nguyên nhân dẫn đến số liệu trên Báo cáo tài sản cố định và sổ cái tài khoản 211 không khớp nhau, thực hiện như sau:
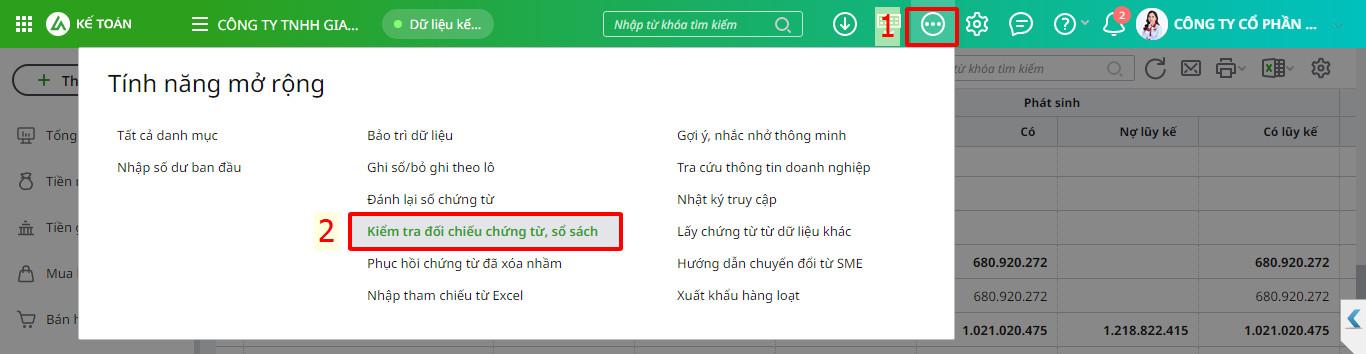
Vào tính năng mở rộng bấm kiểm tra đối chiếu chứng từ sổ sách và chọn mục 5 Tài sản cố định
>>Mội số trường hợp sai lệch:
Trường hợp 1: trong kỳ Số dư ban đầu của các TK nguyên giá, hao mòn lũy kế trên Sổ cái có chênh lệch với Tổng nguyên giá, tổng hao mòn lũy kế của các TSCĐ đầu kỳ trên Sổ tài sản thì: chương trình sẽ hiển thị báo cáo thể hiện chi tiết các tài khoản có chênh lệch.
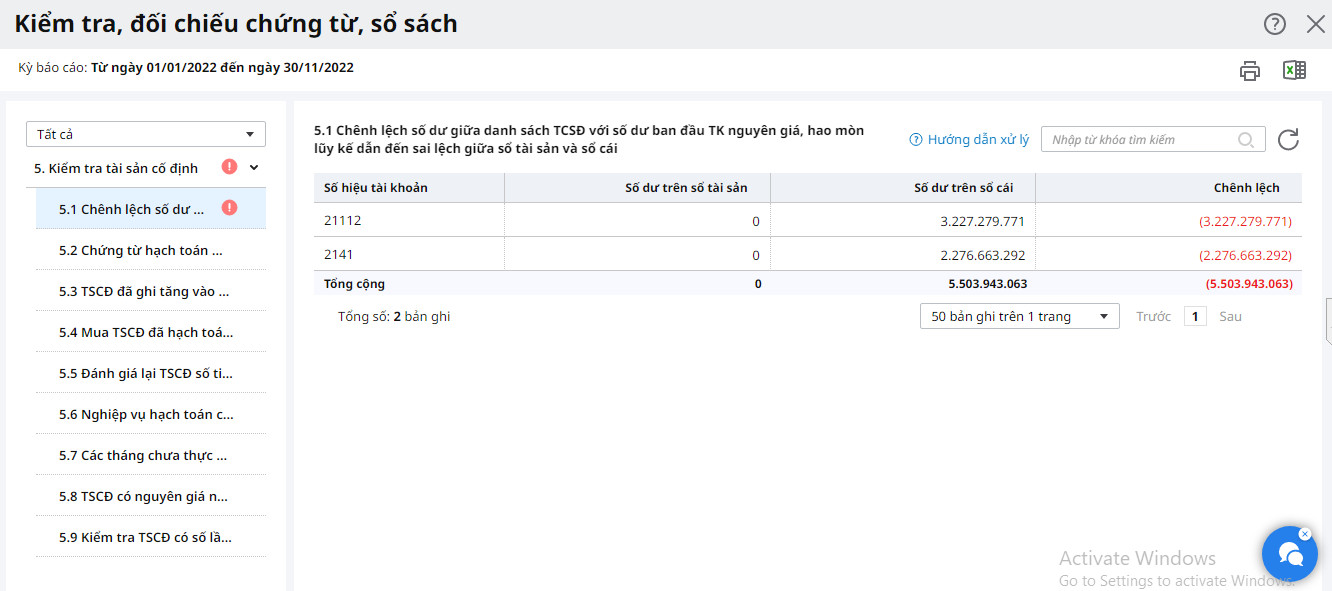
- Trường hợp này Kế toán cần kiểm tra Số dư trên sổ tài sản và Số dư trên sổ cái của từng tài khoản được liệt kê:
1. Kiểm tra Số dư trên sổ tài sản
=> Nếu Số dư trên sổ tài sản có sai sót thì cần chỉnh sửa, bổ sung như sau:
Nếu khai báo thiếu TSCĐ đầu kỳ, cần khai báo bổ sung. - Nếu TSCĐ đầu kỳ bị khai báo sai hoặc trùng thì cần chỉnh sửa lại hoặc xóa bỏ TSCĐ đầu kỳ (nếu khai báo trùng).
Trường hợp 2: Trong kỳ có chứng từ hạch toán mua Tài sản cố định (TSCĐ) nhưng quên chưa ghi tăng vào sổ TSCĐ hoặc chưa chọn nguồn hình thành của TSCĐ: chương trình sẽ hiển thị báo cáo thể hiện thông tin các chứng từ hạch toán mua TSCĐ có sai sót.
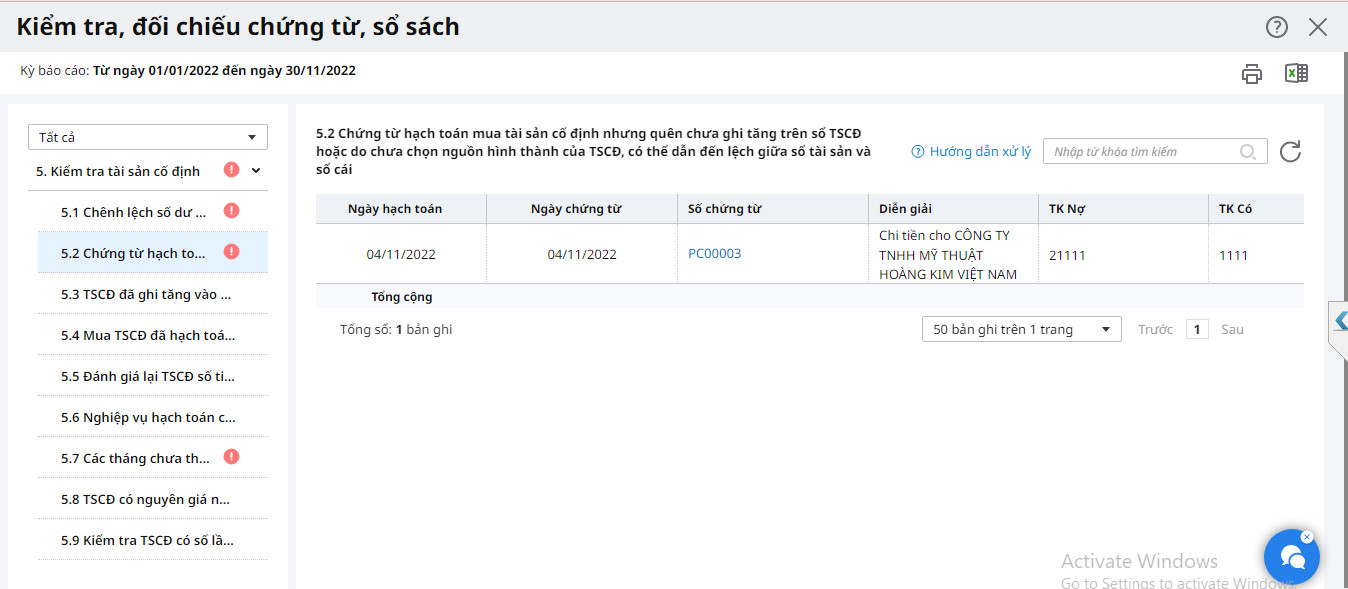
Trường hợp này Kế toán thực hiện như sau:
Bước 1: Nhấn vào số chứng từ để mở chứng từ hạch toán mua TSCĐ lên kiểm tra:
- Nếu không đúng nghiệp vụ mua TSCĐ thì chỉnh sửa lại tài khoản hạch toán cho đúng thực tế. (Không hạch toán vào bên Nợ TK211x; 212x; 213x).
- Nếu đúng là nghiệp vụ mua TSCĐ thì thực hiện tiếp bước 2.
Bước 2: Vào phân hệ Tài sản cố định\tab Ghi tăng, kiểm tra xem đã lập chứng từ ghi tăng TSCĐ mua ở trên hay chưa?
- Nếu chưa, lập chứng từ ghi tăng TSCĐ theo hướng dẫn dưới đây
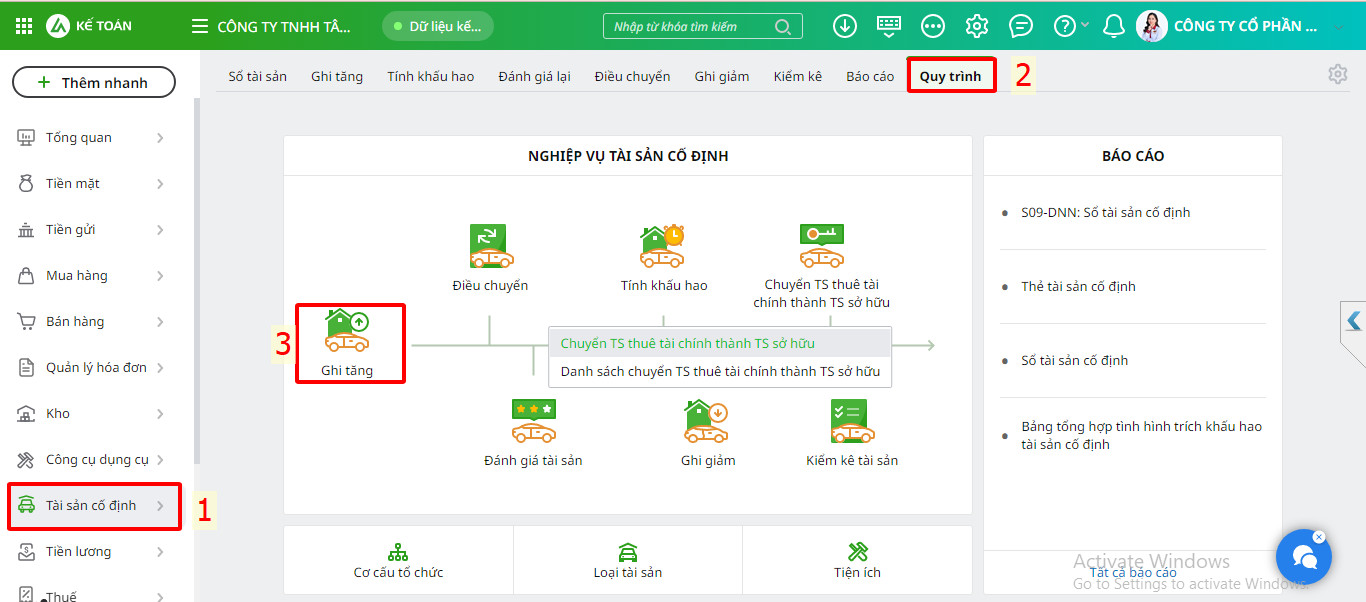
- Nếu đã lập chứng từ ghi tăng TSCĐ: Mở chứng từ ghi tăng lên, chọn tab Nguồn gốc hình thành, sau đó chọn chứng từ mua TSCĐ ở bước 1 vào danh sách chứng từ hình thành nên nguyên giá TSCĐ.
Trường hợp 3: Trong kỳ có Tài sản cố định (TSCĐ) đã ghi tăng vào sổ TSCĐ nhưng quên chưa hạch toán hoặc do chưa chọn nguồn gốc hình thành, chương trình sẽ hiển thị báo cáo chi tiết thể hiện chứng từ ghi tăng TSCĐ có sai sót.
Trường hợp này Kế toán thực hiện như sau:
- Nếu chưa hạch toán các chứng từ mua/hình thành TSCĐ
Thực hiện hạch toán bút toán mua/hình thành TSCĐ:
Nợ 211x/Có 11x hoặc 331: với trường hợp mua sắm mới (tại phân hệ tiền mặt, tiền gửi, mua hàng trong nước không qua kho)
Nợ 211x/Có 155 hoặc 156: xuất kho thành phẩm, hàng hóa làm TSCĐ (tại phân hệ Kho/xuất kho khác)
Nợ 211x/241: TSCĐ đầu tư XDCB hoàn thành đưa vào sử dụng (tại phân hệ Chứng từ nghiệp vụ khác)
Sau đó mở chứng từ ghi tăng TSCĐ lên để chọn chứng từ hạch toán mới lập vào tab Nguồn gốc hình thành. Chi tiết xem tại phần ghi tăng TSCĐ tại đây.
- Nếu chưa chọn nguồn gốc hình thành TSCĐ:
- Nhấn vào Số chứng từ để mở chứng từ ghi tăng TSCĐ lên.
- Chọn tab Nguồn gốc hình thành, nhấn Chọn chứng từ để chọn các chứng từ hạch toán tăng TSCĐ tương ứng.Tập hợp đủ chứng từ hình thành nên nguyên giá TSCĐ
Tổng Số tiền tại tab Nguồn gốc hình thành = Nguyên giá tại tab TT khấu hao.
>> Xem thêm: Hạch toán chi phí sửa chữa tài sản cố định và nâng cấp TSCĐ
>> Liên hệ: Tại đây

Bài viết liên quan
Hướng dẫn học viên đăng nhập tài khoản khi nhận email thông báo từ MISA ASP
ChatGPT và ứng dụng AI, công nghệ sẽ ảnh hưởng gì với ngành kế toán đầu năm 2023?
Hướng dẫn sử dụng chữ ký số khi đăng ký dịch vụ công kho bạc nhà nước