
Việc sử dụng hàng hóa, dịch vụ để cho, biếu, tặng khách hàng, đối tác hay nhân viên là hoạt động thường xuyên của mọi doanh nghiệp. Tuy nhiên, nếu kế toán không nắm vững quy định, doanh nghiệp rất dễ bị cơ quan thuế xuất toán chi phí và xử phạt vi phạm về hóa đơn.
Đặc biệt, với sự ra đời của Thông tư 99/2025/TT-BTC và Nghị định 70/2025/NĐ-CP (có hiệu lực từ 01/06/2025), quy trình này đã có những cập nhật quan trọng. Trong bài viết này, Đại lý Thuế Savitax sẽ hướng dẫn chi tiết từ A-Z cách hạch toán, xuất hóa đơn và xử lý sai sót đối với hàng cho biếu tặng chuẩn luật nhất.
1. Căn Cứ Pháp Lý Trọng Tâm
Trước khi thực hiện nghiệp vụ, kế toán cần bám sát các văn bản pháp luật sau:
-
Chế độ kế toán: Thông tư 200/2014/TT-BTC & cập nhật theo Thông tư 99/2025/TT-BTC.
-
Hóa đơn, chứng từ: Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP (sửa đổi, bổ sung).
-
Quản lý hoàn thuế GTGT: Thông tư 99/2016/TT-BTC.
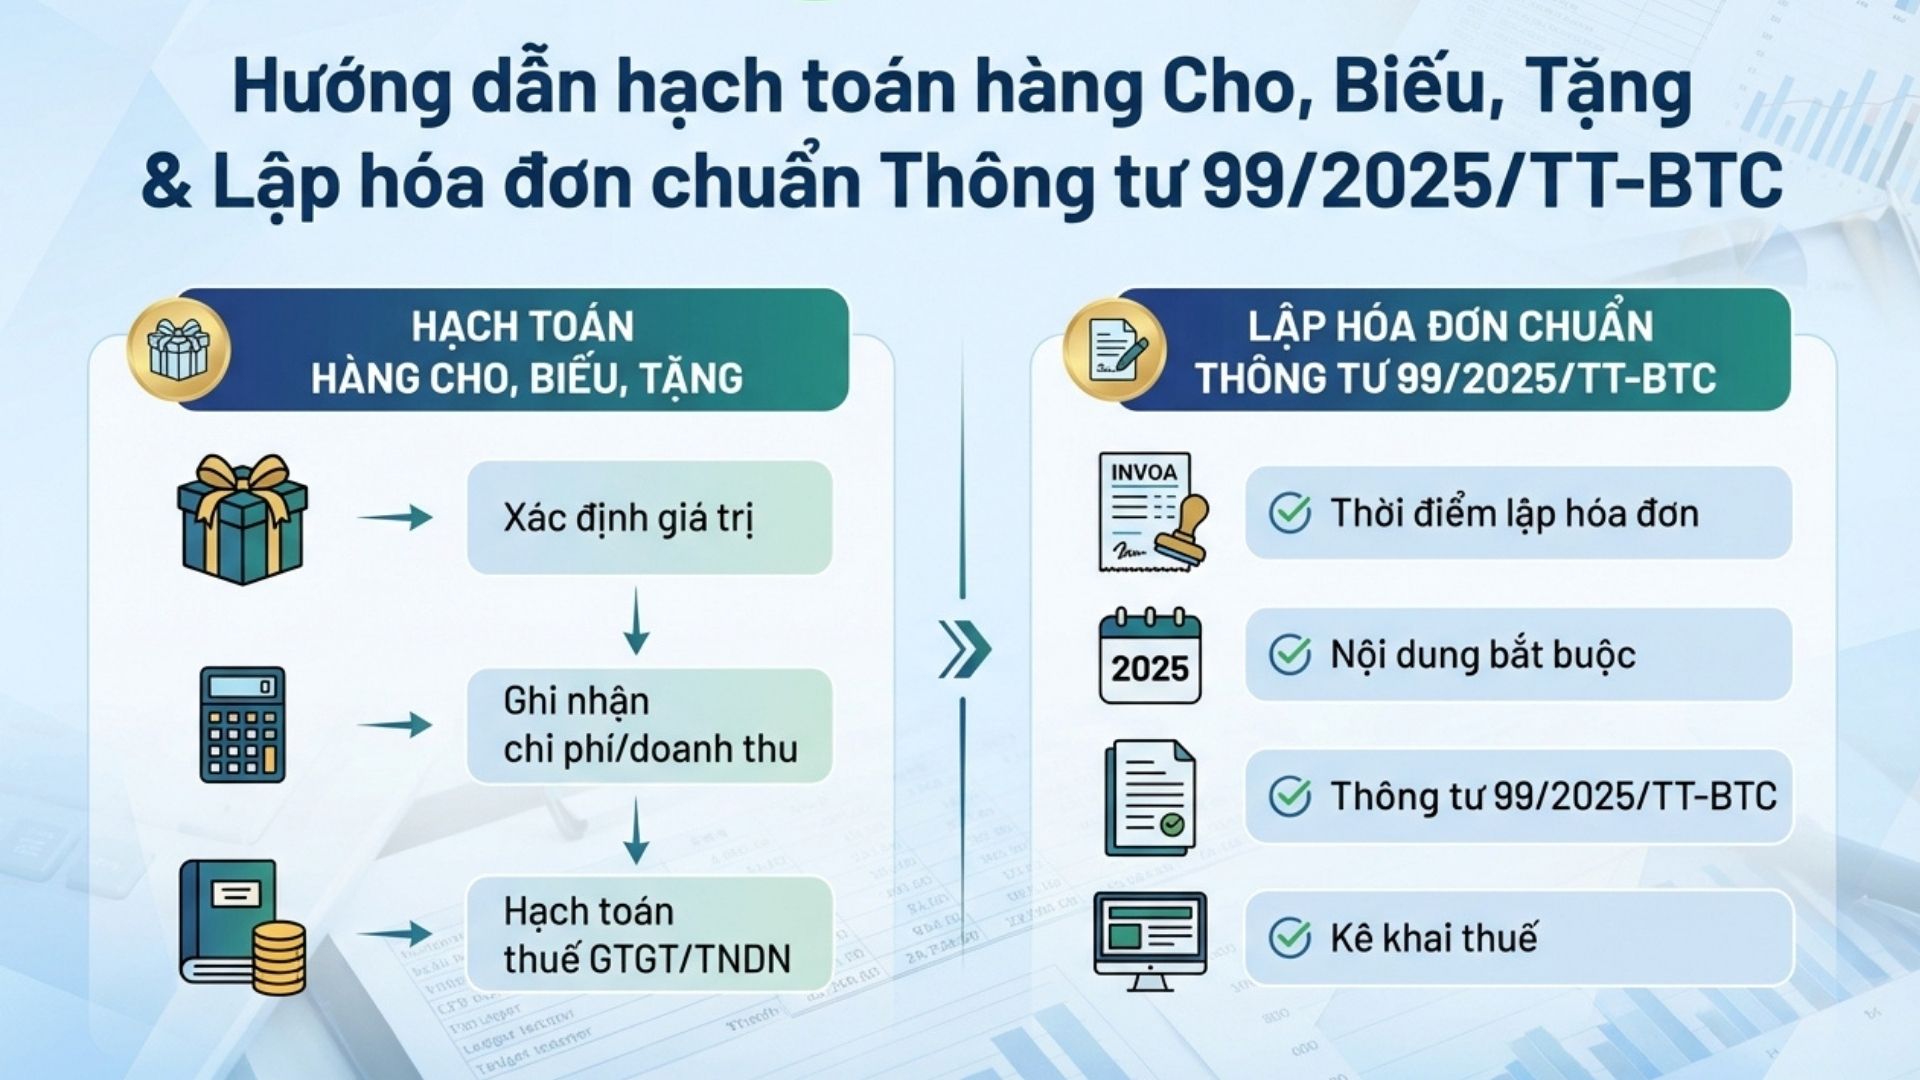
2. Cách Hạch Toán Hàng Cho, Biếu, Tặng Chuẩn Thông Tư 99/2025/TT-BTC
Tùy thuộc vào quy trình mua và sử dụng của doanh nghiệp, Savitax hướng dẫn 2 trường hợp hạch toán phổ biến nhất như sau:
2.1 Trường hợp 1: Mua hàng về nhập kho, sau đó mới xuất tặng
(Thường áp dụng khi doanh nghiệp mua số lượng lớn, lưu kho để tặng vào các dịp Lễ, Tết…)
a. Khi mua hàng về nhập kho (Căn cứ hóa đơn đầu vào):
-
Nợ TK 156 (Hàng hóa): Giá trị hàng hóa (chưa bao gồm thuế GTGT).
-
Nợ TK 133 (Thuế GTGT được khấu trừ): Phần thuế GTGT trên hóa đơn (nếu có).
-
Có TK 111, 112, 331: Tổng số tiền thanh toán.
b. Khi xuất kho mang đi biếu tặng (Phải lập hóa đơn đầu ra): Lưu ý: Giá tính thuế GTGT là giá bán của sản phẩm (hoặc giá bán của hàng hóa tương đương).
-
Ghi nhận chi phí và doanh thu nội bộ:
-
Nợ TK 641, 642: Chi phí bán hàng, chi phí quản lý doanh nghiệp.
-
Có TK 511: Doanh thu bán hàng.
-
-
Ghi nhận giá vốn hàng bán:
-
Nợ TK 632: Giá vốn hàng bán (bằng giá trị hàng hóa thực tế nhập kho).
-
Có TK 156: Hàng hóa xuất kho.
-
-
Ghi nhận Thuế GTGT đầu ra phải nộp:
-
Nợ TK 641, 642: Chi phí liên quan.
-
Có TK 3331: Thuế GTGT phải nộp.
-
2.2 Trường hợp 2: Mua hàng về tặng ngay, không qua nhập kho
(Giải pháp tối ưu giúp tiết kiệm thời gian và quy trình thủ tục lưu kho)
Căn cứ vào hóa đơn mua hàng và chứng từ chi tiền, kế toán hạch toán gộp như sau:
-
Nợ TK 641, 642: Tổng chi phí tặng quà (Bao gồm giá mua + Thuế GTGT đầu ra).
-
Nợ TK 133: Thuế GTGT đầu vào được khấu trừ (nếu có).
-
Có TK 111, 112, 331: Tổng số tiền phải trả cho nhà cung cấp.
-
Có TK 3331: Thuế GTGT đầu ra phải nộp (Căn cứ trên hóa đơn đầu ra xuất cho người được tặng).
>> Xem thêm: Tổng Hợp Điểm Mới Thông Tư 99/2025/TT-BTC: Cẩm Nang Chuyển Đổi Kế Toán 2026
3. Hướng Dẫn Xuất Hóa Đơn Hàng Biếu Tặng (0 Đồng)
Một lỗi sai “chết người” của nhiều doanh nghiệp là tặng quà nhưng không xuất hóa đơn. Theo Nghị định 123/2020/NĐ-CP, hàng biếu tặng bắt buộc phải xuất hóa đơn với các tiêu thức sau:
-
Thông tin người mua: Ghi đầy đủ tên công ty/cá nhân, địa chỉ, Mã số thuế (nếu có) của người nhận quà.
-
Tên hàng hóa, dịch vụ: Ghi rõ tên sản phẩm/dịch vụ dùng để biếu tặng.
-
Đơn vị tính, số lượng: Ghi theo thực tế xuất tặng.
-
Đơn giá, Thành tiền, Tiền thuế, Tổng tiền: Ghi 0 (không đồng).
-
Giá tính thuế GTGT: Khai báo trên hệ thống là giá bán của hàng hóa/dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh.
4. Cập Nhật Mới: Xử Lý Hóa Đơn Hàng Tặng Sai Sót (Theo NĐ 70/2025/NĐ-CP)
Nghị định 70/2025/NĐ-CP (hiệu lực từ 01/06/2025) đã sửa đổi Điều 19 Nghị định 123, quy định rõ ràng hơn về cơ chế xử lý hóa đơn điện tử sai sót:
a. Sai tên, địa chỉ người mua (nhưng ĐÚNG Mã số thuế)
-
Cách xử lý: Không cần lập lại hóa đơn mới. Người bán chỉ cần thông báo cho người mua.
-
Thủ tục với Cơ quan thuế: Gửi thông báo hóa đơn điện tử có sai sót theo Mẫu số 04/SS-HĐĐT (Phụ lục IA – NĐ 70/2025/NĐ-CP).
b. Sai Mã số thuế, Số tiền, Thuế suất hoặc Quy cách, Chất lượng hàng hóa
Kế toán được chọn 1 trong 2 phương án:
-
Phương án 1 – Lập hóa đơn điều chỉnh: Hóa đơn mới phải có dòng chữ: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
-
Phương án 2 – Lập hóa đơn thay thế: Hóa đơn mới phải có dòng chữ: “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Lưu ý quan trọng đối với phương án này:
-
Phải ký số và gửi cơ quan thuế cấp mã (nếu dùng HĐĐT có mã) trước khi gửi cho người mua.
-
Văn bản thỏa thuận: Đối với khách hàng là tổ chức/doanh nghiệp/hộ kinh doanh, hai bên bắt buộc phải có văn bản thỏa thuận ghi rõ nội dung sai sót và lưu trữ tại đơn vị. (Nếu khách hàng là cá nhân, chỉ cần thông báo).
-
Gộp hóa đơn sai sót: Nếu trong cùng 1 tháng, sai trùng lặp thông tin trên nhiều hóa đơn cho cùng 1 người mua, doanh nghiệp được phép lập 1 hóa đơn điều chỉnh/thay thế chung kèm Bảng kê Mẫu số 01/BK-ĐCTT.
(Riêng ngành hàng không: Hóa đơn đổi, hoàn vé được coi là hóa đơn điều chỉnh, không bắt buộc ghi dòng chữ “Điều chỉnh tăng/giảm…”).
>> Xem thêm: Dịch vụ kế toán thuế doanh nghiệp – Bảng giá mới nhất 2026
5. Bạn Đang Gặp Khó Khăn Trong Nghiệp Vụ Kế Toán – Thuế?
Sự thay đổi liên tục của các Thông tư, Nghị định đòi hỏi Kế toán viên phải luôn “bắt trend” pháp lý để bảo vệ lợi ích tối đa cho doanh nghiệp. Một sai sót nhỏ trong việc hạch toán hàng biếu tặng hay xử lý hóa đơn cũng có thể dẫn đến rủi ro thanh tra thuế.
Đừng để những nghiệp vụ phức tạp làm chậm bước phát triển kinh doanh của bạn. Hãy để Đại Lý Thuế Savitax đồng hành cùng bạn với Dịch vụ Kế toán Trọn gói Chuyên Nghiệp. Chúng tôi cam kết:
-
Cập nhật và áp dụng chính xác 100% các luật thuế mới nhất (NĐ 70/2025, TT 99/2025).
-
Rà soát, hoàn thiện chứng từ, sổ sách hợp lệ, tối ưu chi phí hợp pháp.
-
Chịu trách nhiệm hoàn toàn giải trình trước cơ quan Thuế.
Thông tin liên hệ nhanh:
-
- 📞 Hotline: 0989.666.253 – 0916.084.266
-
📧 Email: ketoan@savitax.vn
-
🌐 Website: www.savitax.vn
-
▶️ YouTube:
Tư Vấn Thuế Savitax

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?