
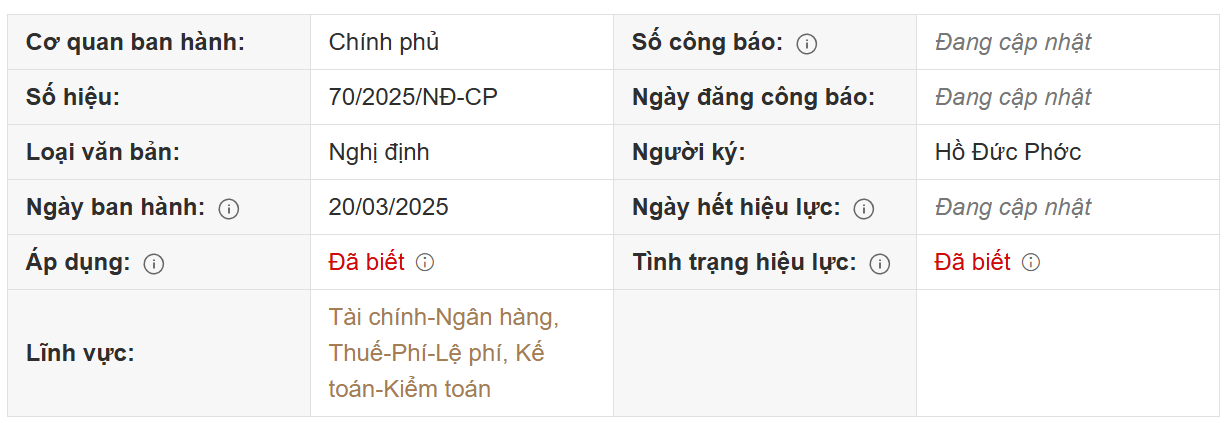
Chính phủ vừa ban hành Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ, có hiệu lực thi hành từ ngày 01/6/2025.
1. Nghị định 70/2025/NĐ-CP của Chính Phủ và những thông tin cơ bản
Ngày 20/03/2025, Chính phủ ban hành Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP. Nghị định 70/2025/NĐ-CP sẽ có hiệu lực từ ngày 01/6/2025.
Bổ sung quy định về nghĩa vụ và trách nhiệm của tổ chức cung cấp dịch vụ hóa đơn điện tử
Ngày 20/3/2025, Chính phủ ban hành Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ. Nghị định bao gồm một số nội dung chính như sau:
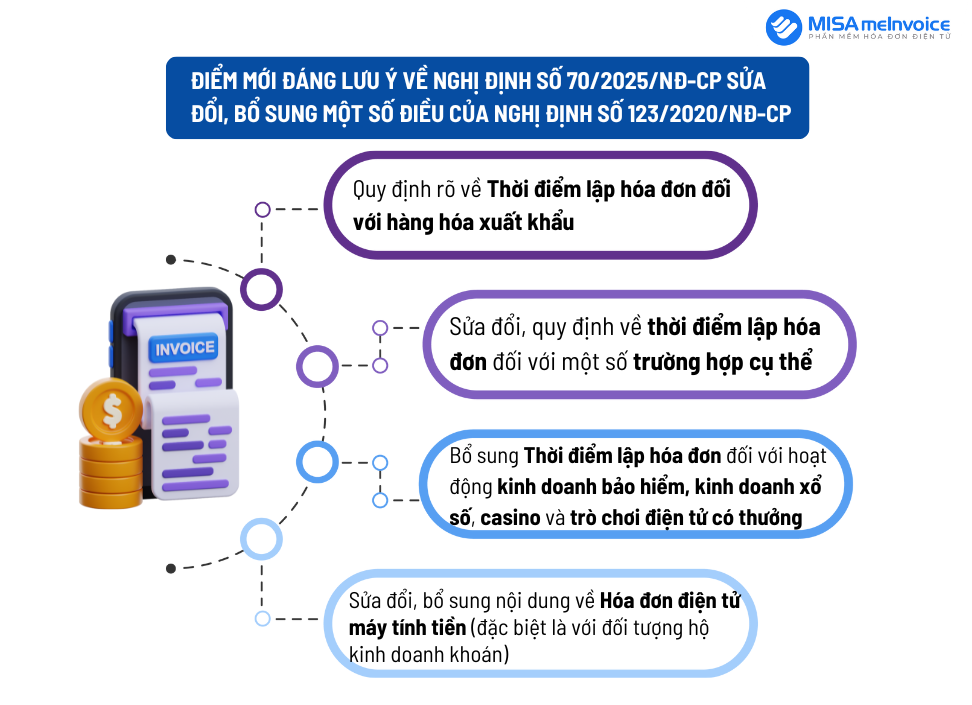
2. Tổng quan về 4 điểm mới đáng lưu ý của Nghị định 70/2025 sửa đổi Nghị định 123
-
Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền. Bổ sung thời điểm lập hóa đơn đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu) (lập hóa đơn thương mại điện tử hoặc hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử): do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan (khoản 1).
- Sửa quy định về thời điểm lập hóa đơn đối với một số trường hợp cụ thể
-
Bổ sung các trường hợp bán hàng hóa, cung cấp dịch vụ với số lượng lớn, phát sinh thường xuyên cần có thời gian đối soát số liệu giữa doanh nghiệp bán hàng hóa, cung cấp dịch vụ và khách hàng, đối tác, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước gồm: cung cấp dịch vụ hỗ trợ vận tải đường sắt, dịch vụ quảng cáo truyền hình, dịch vụ thương mại điện tử, dịch vụ ngân hàng (trừ hoạt động cho vay), chuyển tiền quốc tế, dịch vụ chứng khoán, xổ số điện toán, thu phí sử dụng đường bộ giữa nhà đầu tư và nhà cung cấp dịch vụ thu phí và các trường hợp khác theo hướng dẫn của Bộ Tài chính.
-
Bổ sung thời điểm lập hóa đơn của hoạt động kinh doanh bảo hiểm là thời điểm ghi nhận doanh thu bảo hiểm theo quy định của pháp luật về kinh doanh bảo hiểm.
-
Bổ sung thời điểm lập hóa đơn hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay theo hình thức bán vé số in sẵn đủ mệnh giá cho khách hàng: sau khi thu hồi vé xổ số không tiêu thụ hết và chậm nhất là trước khi mở thưởng của kỳ tiếp theo thì doanh nghiệp lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho từng đại lý là tổ chức, cá nhân cho vé xổ số được bán trong kỳ gửi cơ quan thuế cấp mã cho hóa đơn.
-
Bổ sung thời điểm lập hóa đơn đối với hoạt động đại lý đổi ngoại tệ, hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế của tổ chức tín dụng là thời điểm đổi ngoại tệ, thời điểm hoàn thành dịch vụ nhận và chi trả ngoại tệ.
-
Sửa đổi thời điểm lập hóa đơn đối với hoạt động bán khí thiên nhiên, khí đồng hành, khí than được chuyển bằng đường ống dẫn khí đến người mua là thời điểm bên mua, bên bán xác định khối lượng khi giao của tháng nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế đối với tháng phát sinh nghĩa vụ thuế theo quy định pháp luật về thuế.
-
Bỏ điểm g khoản 4 quy định về thời điểm lập hóa đơn cuối ngày đối với hoạt động kinh doanh thương mại bán lẻ, kinh doanh dịch vụ ăn uống theo mô hình hệ thống cửa hàng bán trực tiếp đến người tiêu dùng nhưng việc hạch toán toàn bộ hoạt động kinh doanh thực hiện tại trụ sở chính. Bỏ quy định lập hóa đơn tổng cuối ngày hoặc cuối tháng đối với các dịch vụ ngân hàng, chứng khoán, bảo hiểm, dịch vụ chuyển tiền qua ví điện tử, dịch vụ ngừng và cấp điện trở lại của đơn vị phân phối điện cho người mua là cá nhân không kinh doanh, không có nhu cầu lấy hóa đơn.
-
Sửa đổi, bổ sung thời điểm lập hóa đơn đối với kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền, tại thời điểm kết thúc chuyển đi thực hiện lập hóa đơn và chuyển dữ liệu hóa đơn tới cơ quan thuế.
-
Tại điểm n khoản 4 thay thế cụm từ “cơ sở y tế kinh doanh dịch vụ khám chữa bệnh” thành “cơ sở khám bệnh, chữa bệnh” và bổ sung quy định “cơ sở khám bệnh chữa bệnh lập hóa đơn cho cơ quan bảo hiểm xã hội tại thời điểm được cơ quan bảo hiểm xã hội thanh, quyết toán chi phí khám, chữa bệnh cho người có thẻ bảo hiểm y tế” để phù hợp với Luật Bảo hiểm y tế.
-
- Bổ sung quy định thời điểm lập hóa đơn đối với hoạt động kinh doanh bảo hiểm, kinh doanh xổ số, casino và trò chơi điện tử có thưởng
-
Bổ sung thời điểm lập hóa đơn của hoạt động kinh doanh bảo hiểm là thời điểm ghi nhận doanh thu bảo hiểm theo quy định của pháp luật về kinh doanh bảo hiểm.
- Bổ sung thời điểm lập hóa đơn hoạt động kinh doanh casino, trò chơi điện tử có thưởng: “là 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu, đồng thời doanh nghiệp kinh doanh casino và trò chơi điện tử có thưởng chuyển dữ liệu ghi nhận số tiền thu được (do đổi đồng tiền quy ước cho người chơi tại quầy, tại bàn chơi và số tiền thu tại máy trò chơi điện tử có thưởng) trừ đi số tiền đổi trả cho người chơi (do người chơi trúng thưởng hoặc người chơi không sử dụng hết) theo Mẫu 01/TH-DT Phụ lục IA ban hành kèm theo Nghị định này đến cơ quan thuế cùng thời điểm chuyển dữ liệu hóa đơn điện tử. Ngày xác định doanh thu là khoảng thời gian từ 0 giờ 00 phút đến 23 giờ 59 phút cùng ngày.
-
Bổ sung thời điểm lập hóa đơn hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay theo hình thức bán vé số in sẵn đủ mệnh giá cho khách hàng: sau khi thu hồi vé xổ số không tiêu thụ hết và chậm nhất là trước khi mở thưởng của kỳ tiếp theo thì doanh nghiệp lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho từng đại lý là tổ chức, cá nhân cho vé xổ số được bán trong kỳ gửi cơ quan thuế cấp mã cho hóa đơn.
-
- Sửa đổi, bổ sung nội dung về Hóa đơn điện tử máy tính tiền (đặc biệt là đối với đối tượng hộ khoán kinh doanh)
-
Bổ sung đối tượng sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu với cơ quan thuế: Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hàng năm từ 01 tỷ đồng trở lên
-
3. Sửa đổi, bổ sung quy định về hóa đơn điện tử khởi tạo từ máy tính tiền như sau:
– Hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế đảm bảo nguyên tắc sau:
- Nhận biết được hóa đơn in từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế;
- Không bắt buộc có chữ ký số;
- Khoản chi mua hàng hóa, dịch vụ sử dụng hóa đơn (hoặc sao chụp hóa đơn hoặc tra thông tin từ Cổng thông tin điện tử của Tổng cục Thuế về hóa đơn) được khởi tạo từ máy tính tiền được xác định là khoản chi có đủ hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế.
– Hóa đơn điện tử khởi tạo từ máy tính tiền có các nội dung sau đây:
- Tên, địa chỉ, mã số thuế người bán;
- Tên, địa chỉ, mã số thuế/định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu);
- Mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền;…
>> Xem thêm: Xuất Hóa Đơn Khi Bán Hàng Trên Shopee, Lazada: Quy Định Mới Nhất 2025
4. Bổ sung quy định về nghĩa vụ và trách nhiệm của tổ chức cung cấp dịch vụ hóa đơn điện tử như sau:
– Nghĩa vụ và trách nhiệm của tổ chức cung cấp giải pháp hóa đơn điện tử cho người bán và người mua:
- Nghĩa vụ:
- Cung cấp giải pháp trong việc khởi tạo, truyền, nhận, lưu trữ, xử lý dữ liệu hóa đơn điện tử, hóa đơn điện tử có mã của cơ quan thuế khởi tạo từ máy tính tiền, chứng từ điện tử;
- Thực hiện truyền, nhận đúng hạn, toàn vẹn hóa đơn điện tử và lưu trữ kết quả truyền nhận giữa các bên tham gia giao dịch;…
- Trách nhiệm:
- Công khai thông báo phương thức hoạt động, chất lượng dịch vụ trên Website giới thiệu dịch vụ của tổ chức;
- Bảo mật thông tin hóa đơn điện tử;…
– Nghĩa vụ và trách nhiệm của tổ chức kết nối nhận, truyền, lưu trữ dữ liệu hóa đơn điện tử với cơ quan thuế:
- Nghĩa vụ:
- Thực hiện cấp mã của cơ quan thuế trong trường hợp cơ quan thuế thông báo ủy quyền;
- Thực hiện cung cấp hóa đơn điện tử có mã của cơ quan thuế không phải trả tiền dịch vụ cho các đối tượng được cơ quan thuế ủy thác;…
- Trách nhiệm:
- Thiết lập kênh kết nối chuyển dữ liệu đến Tổng cục Thuế đảm bảo liên tục, an ninh, an toàn;
- Công khai, thông báo phương thức hoạt động, chất lượng dịch vụ trên Website giới thiệu dịch vụ của tổ chức;…
5. TỔNG KẾT 4 điểm mới đáng lưu ý của Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020:
|
Điều khoản/Nội dung |
Nghị định 123/2020/NĐ-CP |
Nghị định 70/2025/NĐ-CP |
|
Thời điểm lập hóa đơn (Điều 9) |
– Chưa có quy định cụ thể về thời điểm lập hóa đơn đối với hàng hóa xuất khẩu – Quy định về thời điểm lập hóa đơn đối với một số trường hợp cụ thể chưa rõ ràng – Chưa có quy định cụ thể về thời điểm lập hóa đơn cho kinh doanh casino, trò chơi điện tử có thưởng. |
– Bổ sung khoản 1 về thời điểm lập hóa đơn đối với hàng hóa xuất khẩu – Bổ sung điểm a, e, l, m, n về thời điểm lập hóa đơn đối với một số trường hợp cụ thể như cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên, cần thời gian đối soát số liệu (điểm a), hoạt động tìm kiếm thăm dò, khai thác và chế biến dầu thô (điểm e), hoạt động cho vay, đại lý đổi ngoại tệ (điểm l), hoạt động kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền (điểm m), hoạt động khám chữa bệnh (điểm n). – Bổ sung điểm p,q, r khoản về thời điểm lập hóa đơn cho casino, trò chơi điện tử có thưởng (chậm nhất 1 ngày sau ngày xác định doanh thu). |
|
Hóa đơn điện tử khởi tạo từ máy tính tiền (Điều 11) |
– Chưa có quy định cụ thể về đối tượng áp dụng và nội dung hóa đơn điện tử khởi tạo từ máy tính tiền |
Bổ sung đối tượng áp dụng và nội dung hóa đơn điện tử khởi tạo từ máy tính tiền |
6. Những điều nào của Nghị định 123/2020 sẽ bị bãi bỏ?
Khoản 4 Điều 2 Nghị định 70/2025/NĐ-CP quy định sẽ bãi bỏ những Điều này của Nghị định 123/2020/NĐ-CP:
- Khoản 10 Điều 3 Nghị định 123/2020/NĐ-CP ;
- Điểm g khoản 4 Điều 9 Nghị định 123/2020/NĐ-CP;
- Khoản 2 Điều 33 Nghị định 123/2020/NĐ-CP;
- Điều 37 Nghị định 123/2020/NĐ-CP;
- Khoản 2 Điều 50 Nghị định 123/2020/NĐ-CP;
- Điều 51 Nghị định 123/2020/NĐ-CP;
- Khoản 3 khoản 4 Điều 52 Nghị định 123/2020/NĐ-CP ;
- Khoản 5 Điều 53 Nghị định 123/2020/NĐ-CP.
Nghị định này có hiệu lực từ ngày 01/6/2025.

Bài viết liên quan
Thông tư 110/2026/TT-BTC: Bãi bỏ 22 Thông tư và 3 Quyết định về thuế từ 12/9/2026
Phân Biệt Đại Lý Thuế Và Dịch Vụ Kế Toán: Hai Khái Niệm Dễ Nhầm (2026)
Giảm 30% Thuế TNDN 2026-2027: Ai Được Giảm, Tính Thế Nào?